

di Luca Faiella e Matteo Faiella
Introduzione
Con la legge di bilancio 2023 – Legge 29 dicembre 2022, n. 197 – Bilancio di previsione dello Stato per l’anno finanziario 2023 e bilancio pluriennale per il triennio 2023-2025 – è stato riformulato il disposto dell’articolo 49 del D.Lgs n. 231/2007 che individua, tra gli altri, il valore limite delle operazioni di trasferimento di denaro contante, prevedendone un innalzamento della soglia massima rispetto a quella previgente, individuata in € 5.000,00 a decorrere dal 01 gennaio 2023.
La previsione di un limite massimo di valore per il trasferimento di denaro contante, a partire dalla sua originaria introduzione, ha subito nel tempo svariate modifiche in relazione alla soglia di riferimento, seppur con un andamento ondivago.
Si riporta, di seguito, una tabella riepilogativa delle modifiche normative succedutesi a partire dall’anno 1991:
| Riferimenti Normativi | Decorrenza dal | Limite |
| art. 1 D.L. n. 143/1991 convertito nella Legge n. 197/1991 (Provvedimenti urgenti per limitare l’uso del contante e dei titoli al portatore nelle transazioni e prevenire l’utilizzazione del sistema finanziario a scopo di riciclaggio) | 09/05/1991 | Lire 20.000.000 (In data 1 gennaio 2002 conversione in € 10.329,14 |
| art. 49, D.Lgs. n. 231/2007 (Attuazione della direttiva 2005/60/ CE concernente la prevenzione dell’utilizzo del sistema finanziario a scopo di riciclaggio dei proventi di attività criminose e di finanziamento del terrorismo) | 26/12/2002 | € 12.500,00 |
| art. 49, D.Lgs. n. 231/2007 | 30/04/2008 | € 5.000,00 |
| art. 32, D.L. n. 112/2008 (Disposizioni urgenti per lo sviluppo economico, la semplificazione, la competitività, la stabilizzazione della finanza pubblica e la perequazione tributaria) convertito nella Legge 113/2008 | 25/06/2008 | € 2.500,00 |
| art. 20, D.L. n. 78/2010 (Misure urgenti in materia di stabilizzazione finanziaria e di competitività economica) | 13/08/2011 | € 1.000,00 |
| art. 12, D.L. n. 201/2011 (Disposizioni urgenti per la crescita, l’equità e il consolidamento dei conti pubblici) | 13/08/2011 | € 3.000,00 |
| art.1, comma 898 ss. L. n. 508/2015 (Disposizioni per la formazione del bilancio annuale e pluriennale dello Stato – legge di stabilità 2016) | 06/12/2011 | € 3.000,00 |
| art. 18 D.L. 124/2019 – D.L. n. 228/2021 – L. n. 15/2022 | 01/07/2020 | € 2.000,00 |
| art. 1, comma 384 ss. L. n. 197/2022 (Bilancio di previsione dello Stato per l’anno finanziario 2023 e bilancio pluriennale per il triennio 2023-2025) | 01/01/2023 | € 5.000,00 |
Sebbene il limite previsto abbia subito, come evidenziato nella precedente tabella, modifiche non sempre orientate in senso concorde, certamente si deve evidenziare come negli ultimi anni sia stata registrata una progressiva incentivazione alla riduzione dell’utilizzo del contante.
La portata della novella normativa, dunque, per quanto possa apparire in controtendenza rispetto all’indirizzo precedente, non deve purtuttavia far presumere l’esistenza di un favor generale per l’utilizzo del denaro contante rispetto a mezzi di pagamento tracciabili, seppur entro determinati limiti, né tantomeno che dall’innalzamento delle relative soglie di divieto di trasferimento sia derivata una simmetrica ridefinizione dei parametri di allerta, con la conseguente riduzione del livello di sospetto collegato al potenziale rischio, ai fini antiriciclaggio, riferito a operazioni caratterizzate dalla non tracciabilità degli strumenti di pagamento impiegati, seppur sotto soglia di rilevanza.
Tale rilievo emerge chiaramente dall’analisi di disposizioni normative che disciplinano operazioni particolari di utilizzo di denaro contante, individuandone specifici limiti rispetto alla previsione generale, ovvero aspetti ad esse connessi.
Ambito di applicazione e perimetro applicativo
Un primo elemento da valutare è certamente il perimetro applicativo della norma testé richiamata per meglio circoscrivere la portata dell’effetto espansivo della ridefinizione della soglia di utilizzo del denaro contante.
In tal senso si può evincere come, da una parte venga consentito un più ampio utilizzo del contante, mentre dall’altra rimangano vigenti significative restrizioni collegate a determinate operazioni o settori, nonché a particolari strumenti di pagamento o trasferimento dei valori.
L’attuale versione dell’articolo 49 del D.Lgs n. 231/2007 a seguito della modifica introdotta dall’art. 1 comma 384 della L. 197/2022 in relazione al denaro contante prevede espressamente al comma 1 che: “E’ vietato il trasferimento di denaro contante e di titoli al portatore in euro o in valuta estera, effettuato a qualsiasi titolo tra soggetti diversi, siano esse persone fisiche o giuridiche, quando il valore oggetto di trasferimento, è complessivamente pari o superiore a 3.000,00 euro. Il trasferimento superiore al predetto limite, quale che ne sia la causa o il titolo, è vietato anche quando è effettuato con più pagamenti, inferiori alla soglia, che appaiono artificiosamente frazionati e può essere eseguito esclusivamente per il tramite di banche, Poste italiane S.p.a., istituti di moneta elettronica e istituti di pagamento, questi ultimi quando prestano servizi di pagamento diversi da quelli di cui all’articolo 1, comma 1, lettera b), numero 6), del decreto legislativo 27 gennaio 2010, n.11. Il trasferimento effettuato per il tramite degli intermediari bancari e finanziari avviene mediante disposizione accettata per iscritto dagli stessi, previa consegna ai medesimi intermediari della somma in contanti. A decorrere dal terzo giorno lavorativo successivo a quello dell’accettazione, il beneficiario ha diritto di ottenere il pagamento nella provincia del proprio domicilio. La comunicazione da parte del debitore al creditore della predetta accettazione produce gli effetti di cui all’articolo 1277, primo comma, del codice civile e, nei casi di mora del creditore, gli effetti di cui all’articolo 1210 del medesimo codice.”
La soglia ivi prevista in virtù del novellato comma 3 bis viene determinata a partire dal 01 gennaio 2023 in € 5.000,00
Un confronto con i successivi commi dell’articolo 49 del D.Lgs n. 231/2007 e altre previsioni normative consente di notare come il suddetto limite non costituisca un rifermento generale, ma al contrario siano previste restrizioni specifiche collegate a particolari operazioni o settori, strumenti di pagamento o modalità di trasferimento, disposti in misura inferiore rispetto a quella prevista per il denaro contante.
In particolare:
- l’art. 49, al comma 2, individua in euro 1.000,00 la soglia prevista per il servizio di rimessa di denaro [(di cui all’articolo 1, comma 2, lettera h-septies.1), numero 6)], del Testo Unico delle Leggi in materia bancaria e creditizia, di cui al decreto legislativo 1° settembre 1993, n. 385;
- con riferimento alla negoziazione a pronti di mezzi di pagamento in valuta, svolta dai soggetti iscritti nella sezione prevista dall’articolo 17-bis (Attività di cambiavalute) del decreto legislativo 13 agosto 2010, n. 141, il comma 3 dell’art. 49 prevede una soglia inferiore, pari ad euro 3.000,00;
- con riguardo ad assegni bancari e postali il valore minimo a partire dal quale il titolo deve necessariamente indicare la clausola di non trasferibilità rimane determinato in euro 1.000,00;
- permane il divieto di emissione di libretti di deposito, bancari o postali, al portatore, indipendentemente dal loro valore;
- con riguardo all’attività di compro oro, ai sensi dell’articolo 4 comma 2 del D.lgs n. 92/2017, sono consentite operazioni effettuate unicamente attraverso mezzi di pagamento diversi dal denaro contante, che ne permettano la tracciabilità, per importi superiori ad euro 500,00;
- allo stesso modo per quanto concerne società, enti o associazioni sportive dilettantistiche di cui all’art. 25, comma 5, della Legge 13 maggio 1999, n. 133, i versamenti da questi effettuati e i pagamento a loro favore, se di importo pari o superiore a euro 1.000,00, dovranno essere eseguiti tramite conti correnti bancari o postali a loro intestati ovvero secondo altre modalità idonee a consentire all’amministrazione finanziaria lo svolgimento di efficaci controlli, con previsione, in caso di inosservanza, delle sanzioni previste dall’articolo 11 del D.Lgs. 18 dicembre 1997, n. 471;
- con riguardo al pagamento delle retribuzioni, permane il divieto di cui al comma 9111 dell’art. 1 della L. n. 205/2017, in relazione ai rapporti di lavoro ivi individuati2 e salve le eccezioni previste al successivo comma 9133.
Profili sanzionatori e principio del favor rei
Venendo poi ai profili sanzionatori, si deve sottolineare come da un lato non sia stata disposta alcuna modifica ad opera della legge n. 197/2022 per quanto concerne l’individuazione delle specifiche misure previste e dei relativi minimi edittali4, ma d’altro canto, nonostante l’innalzamento della soglia di cui al comma 1 dell’art. 49 D. Lgs. n. 231/2007, non sia stata altrettanto disposta alcuna modifica all’ambito di applicazione della disciplina recata dall’articolo 69 del D.lgs n. 231/2007 rubricato “Successione di leggi nel tempo”.5
Tale norma ha circoscritto alle sole violazioni commesse anteriormente all’entrata in vigore del D.lgs 25 maggio 2017, n. 90, sanzionate in via amministrativa, l’applicabilità della legge vigente all’epoca della commessa violazione, se più favorevole, ivi compresa l’applicabilità dell’istituto del pagamento in misura ridotta.6
Rimane dunque preclusa, sulla scorta peraltro di uniforme giurisprudenza, una generale operatività, in materia, del principio del favor rei, con ciò rimanendo sanzionabili condotte integranti violazioni dei limiti previsti in ordine al trasferimento del denaro contante, seppur di importo inferiore alla soglia prevista a partire da gennaio 20237, se superiore al limite previsto al tempo della commissione del fatto. Sul punto la Suprema Corte di Cassazione ha precisato con sentenza n. 32573/2018, proprio sulla scorta della disposizione di cui all’articolo 69 D.Lgs 231/2007, che, avendo il Legislatore demandato ad una specifica norma la disciplina, in tale ambito, del principio del favor rei, non possa che discenderne un effetto preclusivo rispetto all’ipotesi di generale validità proprio di detto principio per le richiamate sanzioni amministrative, sebbene esso risulti applicabile anche a ambiti estranei al diritto penale come ad esempio in ambito tributario.
Tale rilievo evidenzia ulteriormente come l’aumento dei limiti relativi al trasferimento del denaro contante non determini una forma di indulgenza generale, per tutti i casi rientranti nel nuovo parametro previsto dalla norma, che al contrario rimane circoscritta ad ipotesi precisamente individuate.
Segnalazioni e controlli U.I.F. – Comunicazioni Oggettive e Operazioni Sospette
Con riferimento poi al tema dei controlli ed in particolare alle segnalazioni collegate alle c.d. comunicazione oggettive, come disciplinate all’articolo 3 del provvedimento del Direttore Dell’Unità di Informazione Finanziaria per l’Italia del 28 marzo 2019, si deve constatare come non siano state modificate le relative soglie di rilevanza, che anche allo stato attuale, con la previsione dell’innalzamento dei limiti previsti per il trasferimento del denaro contante ad Euro 5.000,00, dispongono per i soggetti obbligati che sia predisposta una comunicazione con cadenza mensile contenente i dati relativi ad ogni movimentazione di denaro contante di importo pari o superiore a euro 10.000,00 eseguita nel corso del mese solare a valere su rapporti o prestazioni occasionali, anche se realizzata attraverso più operazioni singolarmente pari o superiori a euro 1.000,00. Ben si comprende, dunque, che se da un lato l’innalzamento del limite di utilizzo del denaro contante possa far ipotizzare una minor attenzione al controllo in relazione a determinate operazioni, d’altra parte, in concreto, a tale circostanza non segua un’effettiva riduzione delle soglie di allerta e dei presidi rivolti ad intercettare situazioni di rischio antiriciclaggio ad esso collegate.
Il trasferimento di denaro contante, in effetti, seppur nel perimetro dei nuovi limiti in vigore, rispetto ai controlli, soggiace a più stringenti vincoli preordinati a limitarne il potenziale di rischio.
Al di là dell’ambito di operatività delle comunicazione c.d. oggettive è comunque il caso di ricordare come, se da un lato esse escludano, ai sensi dell’articolo 4 comma 2 del citato provvedimento direttoriale, la necessità di procedere anche alla segnalazione di operazioni sospette, di converso per queste ultime non siano previste delle soglie di rilevanza oggettiva e dunque permanga una certa elasticità nell’attività di controllo, che dovrà riflettersi nell’effettuazione di una valutazione complessiva delle circostanze di volta in volta rilevanti per la determinazione del rischio collegato all’operazione realizzata, con l’esclusione dell’operatività di una soglia di tolleranza oggettiva, quantomeno in ordine a tale tipo di controllo, pur con riferimento ad operazioni aventi ad oggetto l’utilizzo di denaro contante sotto soglia, ove queste presentino dei caratteri di anomalia, come ad esempio la ricorrenza sistematica o l’utilizzo ingiustificato.
Presunzioni fiscali – Art. 32 D.P.R. n. 600/1973
Un ulteriore aspetto di significativo interesse rispetto alle problematiche collegate all’utilizzo del denaro contante concerne le presunzioni in ambito tributario previste all’articolo 32 del DPR n. 600/1973, ove al comma 1, punto 2) è previsto che siano posti, come ricavi a base delle stesse rettifiche ed accertamenti, i prelevamenti o gli importi riscossi nell’ambito dei predetti rapporti od operazioni per importi superiori a euro 1.000,00 giornalieri e, comunque, a euro 5.000,00 mensili, se il contribuente non ne indichi il soggetto beneficiario e sempreché non risultino dalle scritture contabili.
Anche in questo caso è di tutta evidenza come le soglie di allerta che determinano l’operatività della presunzione testé richiamata siano decisamente più basse di quanto invece previsto per il trasferimento di denaro contante.
In ordine a tale presunzione è bene richiamare la recentissima sentenza della Corte Costituzionale del 31 gennaio 2023, n. 10, con la quale è stata ribadita la non fondatezza delle questioni di costituzionalità dell’articolo 32, primo comma, numero 2), del DPR n. 600/1973, anche in relazione a quanto disposto in ordine ai prelevamenti.
In particolare la questione posta all’attenzione della Corte Costituzionale riguardava:
- la legittimità della doppia presunzione postulata dalla norma, che ricollega al prelievo, nei casi previsti, un costo occulto e un correlato ricavo non dichiarato;
- l’operatività di detta presunzione anche per imprenditori soggetti a contabilità semplificata, sulla scorta della considerazione che fisiologicamente tali soggetti presentino una distinzione non puntuale a livello contabile, come per il caso dei professionisti, delle spese di carattere personale rispetto a quelle di carattere professionale.
Sul punto la Corte ha respinto ogni questione, riconoscendo la legittimità della presunzione nella misura in cui venga concessa al contribuente la possibilità di fornirne prova contraria, anche a mezzo di presunzioni semplici, evidenziando peraltro la non assimilabilità della struttura organizzativa dell’impresa a quella del lavoratore autonomo, anche nei casi in cui sia prevista la contabilità semplificata, atteso il carattere prevalente del lavoro personale riscontrabile solo in tale seconda ipotesi.
Profili premiali – Riduzione delle sanzioni tributarie
Un ulteriore elemento di sicuro interesse in ordine all’apprezzamento della riduzione e nello specifico dell’azzeramento dell’utilizzo del denaro contante è sicuramente individuato dal disposto del D.L. 13 agosto 2011, n. 138, convertito con modificazioni dalla L. 14 settembre 2011, n. 148, che ha previsto, con l’art. 2, comma 36-vicies ter, che “Per gli esercenti imprese o arti e professioni con ricavi e compensi dichiarati non superiori a 5 milioni di euro i quali per tutte le operazioni attive e passive effettuate nell’esercizio dell’attività utilizzano esclusivamente strumenti di pagamento diversi dal denaro contante e nelle dichiarazioni in materia di imposte sui redditi e imposte sul valore aggiunto indicano gli estremi identificativi dei rapporti con gli operatori finanziari di cui all’articolo 7, sesto comma, del decreto del Presidente della Repubblica 29 settembre 1973, n. 605, in corso nel periodo di imposta, le sanzioni amministrative previste dagli articoli 1, 5 e 6 del decreto legislativo 18 dicembre 1997, n. 471, sono ridotte alla metà “. Il beneficio recato dalla norma dunque consegue alla rinuncia all’utilizzo del contante e all’indicazione nei modelli dichiarativi IVA e IMPOSTE SUI REDDITI, rispettivamente al quadro VB e RS35, dei rapporti intrattenuti con gli istituti di credito:
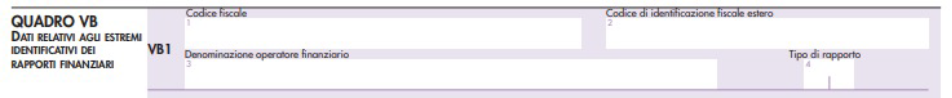
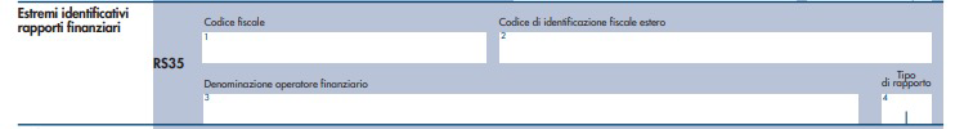
La riduzione disposta dalla norma opera automaticamente, seppur nei limiti delle violazioni espressamente individuate dal testo della disposizione normativa e per le categorie di reddito citate, con esclusione di quanto non espressamente previsto.
La norma richiamata risulta immediatamente efficace anche in relazione agli istituti di adempimento e regolarizzazione spontanea come il “ravvedimento operoso” e agli altri istituti deflattivi del contenzioso, quali l’acquiescenza di cui all’articolo 15 del D.Lgs n. 218/97 e la definizione delle sole sanzioni prevista all’articolo 17 del DLgs. n. 472/97.
Conclusione
Dall’esame congiunto delle numerose disposizione a vario titolo collegate all’utilizzo del denaro contante non può che riscontrarsi come, seppur a fronte di un apparente maggior tolleranza nell’utilizzo di tale strumento, in virtù dell’aumento della soglia di rilevanza da ultimo prevista, debba essere riscontrata in ogni caso la tendenziale contraria disposizione dell’ordinamento all’incentivazione del suo impiego, che si rispecchia in una variegata disciplina che in ordine a particolari divieti, presunzioni, controlli o particolari benefici mira progressivamente alla realizzazione della massima trasparenza del sistema finanziario.
- Per le violazioni di cui ai commi 3 e 4 del presente articolo, che riguardino importi superiori a 50.000 euro, la sanzione minima e massima è aumentata del 50 per cento.” ↩︎
- Per rapporto di lavoro, ai fini del comma 910, si intende ogni rapporto di lavoro subordinato di cui all’articolo 2094 del codice civile, indipendentemente dalle modalità di svolgimento della prestazione e dalla durata del rapporto, nonché ogni rapporto di lavoro originato da contratti di collaborazione coordinata e continuativa e dai contratti di lavoro instaurati in qualsiasi forma dalle cooperative con i propri soci ai sensi della legge 3 aprile 2001, n. 142. La firma apposta dal lavoratore sulla busta paga non costituisce prova dell’avvenuto pagamento della retribuzione”. ↩︎
- “Le disposizioni di cui ai commi 910 e 911 non si applicano ai rapporti di lavoro instaurati con le pubbliche amministrazioni di cui all’articolo 1, comma 2, del decreto legislativo 30 marzo 2001, n. 165, a quelli di cui alla legge 2 aprile 1958, n. 339, ne’ a quelli comunque rientranti nell’ambito di applicazione dei contratti collettivi nazionali per gli addetti a servizi familiari e domestici, stipulati dalle associazioni sindacali comparativamente più rappresentative a livello nazionale. Al datore di lavoro o committente che viola l’obbligo di cui al comma 910 si applica la sanzione amministrativa pecuniaria consistente nel pagamento di una somma da 1.000 euro a 5.000 euro.” ↩︎
- L’attuale formulazione dell’art. 63 del Dlgs n. 231/2007 prevede che: ” 1. Fatta salva l’efficacia degli atti, alle violazioni delle disposizioni di cui all’articolo 49, commi 1, 2, 3, 5, 6 e 7, si applica la sanzione amministrativa pecuniaria da 3.000 euro a 50.000 euro.
1-bis. Fermo quanto previsto dal comma 1, per le violazioni di cui all’articolo 49, comma 5, relative a importi inferiori a 30.000 euro, l’entità della sanzione minima è pari al 10 per cento dell’importo trasferito in violazione della predetta disposizione. La disposizione di cui al presente comma si applica qualora ricorrano le circostanze di minore gravità della violazione, accertate ai sensi dell’articolo 67.
1-ter. Per le violazioni commesse e contestate dal 1° luglio 2020al 31 dicembre 2021 il minimo edittale, applicabile ai sensi del comma 1, è fissato a 2.000 euro. Per le violazioni commesse e contestate a decorrere dal 1° gennaio 2022, il minimo edittale applicabile ai sensi del comma 1, è fissato a 1.000 euro.
2. La violazione della prescrizione di cui all’articolo 49, comma 12, è punita con la sanzione amministrativa pecuniaria da 250 euro a 500 euro”.
3. La violazione del divieto di cui all’articolo 50, comma 1, è punita con una sanzione amministrativa pecuniaria dal 20 per cento al 40 per cento del saldo.
4. La violazione del divieto di cui all’articolo 50, comma 2, è punita con una sanzione amministrativa pecuniaria dal 10 per cento al 40 per cento del saldo. ↩︎ - La violazione dell’obbligo di cui all’articolo 51, comma 1, del presente decreto è punita con una sanzione amministrativa pecuniaria da 3.000 euro a 15.000 euro. ↩︎
- Per le violazioni di cui al comma 1 del presente articolo, che riguardano importi superiori a 250.000 euro, la sanzione è quintuplicata nel minimo e nel massimo edittali. ↩︎
- Per le violazioni di cui ai commi 3 e 4 del presente articolo, che riguardino importi superiori a 50.000 euro, la sanzione minima e massima è aumentata del 50 per cento.” ↩︎
