

di Manlio d’Agostino Panebianco
Introduzione
Il Decreto legislativo 08/06/2001 n.231 si caratterizza per essere tra le normative più innovative ed altrettanto più dinamiche, nel contesto giuridico italiano, per numerose ragioni.
Infatti è, preliminarmente, opportuno ricordare come questo atto legislativo abbia introdotto una sostanziale modifica nell’ordinamento giuridico, modificando – de facto – quel principio secondo cui “societas delinquere non potest”1 introdotto dal giurista Franz von Liszt2 che, in Italia trova la sua declinazione quantomeno due volte.
Nell’art. 27 co.1 della Costituzione, quando nel prevedere che la responsabilità penale, oltre ad essere personale, sia addebitabile almeno per colpa, e non poteva che confliggere con una responsabilità da reato in capo all’ente giuridico, ritenuto incapace di un autonomo atteggiamento volitivo, manifestante un vero e proprio comportamento criminale.
È riscontrabile altresì nella sua rubricazione all’art. 197 Codice Penale prevedendo una responsabilità civile di garanzia a carico della persona giuridica, nel caso di insolvibilità del rappresentante od amministratore incriminato, e risultando, così, incompatibile con l’idea di autonoma responsabilità dell’ente, in qualità di soggetto attivo di reato.
La prima innovazione, pertanto, è che detto decreto legislativo, individua la “responsabilità degli enti3 per gli illeciti amministrativi dipendenti da reato” facendo espresso riferimento a quei reati che sono rubricati nel cosiddetto “catalogo”, quando gli stessi sono commessi nel proprio interesse o vantaggio dell’Ente medesimo.
In tal senso, è opportuno fare due precisazioni.
In primis, la portata transnazionale: infatti, l’evento può essere avvenuto tanto sul territorio italiano, quanto all’estero, considerando che questo Decreto è applicabile quando l’Ente ha la sede principale nel territorio dello Stato, anche in relazione ai reati commessi all’estero, purché nei loro confronti non proceda lo Stato del luogo in cui è stato commesso il fatto.
In secondo luogo, il Decreto 231/01 prevede4 l’esclusione della responsabilità dipendente da reato nei confronti dell’Ente (nota anche come “condizione esimente”) quando lo stesso si sia attivato, attraverso la formalizzazione e l’adozione di un Modello Organizzativo e di Controllo (meglio noto come MOGC) per prevenire dette condotte penalmente rilevanti, nonché istituendo un Organismo di Vigilanza (O.d.V) con il precipuo scopo, inter alia, di vigilare sulla corretta applicazione dei protocolli previsti nel predetto modello.
Da detta premessa emergono alcuni aspetti interessanti che vale la pena analizzare puntualmente, nella loro dinamica evolutiva, alla luce delle innovazioni introdotte tanto dal legislatore, quanto dalla giurisprudenza consolidata. Ciò sia come aspetto puntuale di merito, sia come metodologia di implementazione e di aggiornamento.
L’aspetto “organizzativo” e la modalità fraudolenta di elusione delle misure preventive
In via preliminare, va chiarito come il concetto di Ente faccia riferimento ad una organizzazione, non semplice (ossia, composta da più persone) che è dotata di una propria struttura ed autonomia funzionale. Pertanto, al di la dei requisiti espressamente dichiarati di riconoscimento o meno della personalità giuridica, è opportuno notare come l’assenza della complessità organizzativa, e la relativa coincidenza e presenza della sola responsabilità penale della persona fisica (ad esempio dell’imprenditore individuale) non ne consenta l’applicazione.
Infatti, in tal senso ad esempio, recentemente la Corte di Cassazione5 ha affermato che, nell’ipotesi di società a responsabilità limitata unipersonale, per affermare la responsabilità dell’ente, in base alla disciplina di cui al d.lgs. n. 231 del 2001, è necessario che il giudice accerti se sia in concreto identificabile un interesse sociale distinto da quello della persona fisica del rappresentante, tenuto conto della struttura organizzativa, dell’attività esercitata, delle dimensioni dell’impresa e dei rapporti tra socio unico e società6.
In questo senso, tale concetto viene confermato dalla Corte di Cassazione Penale del giugno 20227 a conferma della sentenza della Corte di Appello di Milano, esprimendo – da un lato – l’esigenza di avere un modello complesso di gestione del rischio e di conseguente prevenzione delle relative condotte riconducibili ai reati del “catalogo”; dall’altro, in una valutazione di idoneità dello stesso, entra nel merito della artificiosità e della malafede della singola persona che, nonostante l’adozione sostanziale di un MOGC, si possa adoperare per aggirare “fraudolentemente” le misure adottate.
«La commissione del reato, non equivale a dimostrare che il modello non sia idoneo. Il rischio reato viene ritenuto accettabile quando il sistema di prevenzione non possa essere aggirato se non fraudolentemente, a conferma del fatto che il legislatore ha voluto evitare di punire l’ente secondo un criterio di responsabilità oggettiva. […] L’esonero dell’ente dalla responsabilità da reato può trovare una ragione giustificativa solamente in quanto la condotta dell’organo apicale rappresenti una dissociazione dello stesso dalla politica d’impresa; in tale evenienza, dunque, il reato costituisce il prodotto di una scelta personale ed autonoma della persona fisica, realizzata non già per effetto di inefficienze organizzative, ma, piuttosto, nonostante un’organizzazione adeguata, poiché aggirabile, appunto, soltanto attraverso una condotta ingannevole».
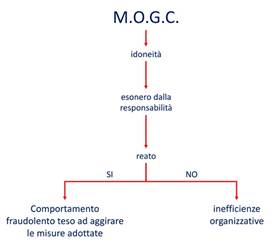
È, quindi, logico poter affermare come l’implementazione del modello (ex ante) e la sua successiva applicazione ed aggiornamento (in itinere) siano una diretta declinazione del principio di proporzionalità e sostenibilità, in cui le misure di prevenzione e di mitigazione sono individuate e tarate rispetto allo specifico contesto, tanto organizzativo quanto culturale.
Tale considerazione è d’uopo, poiché un Ente dovrebbe fare quanto possibile e nelle sue possibilità per prevenire la commissione di uno dei reati rubricati nel catalogo; tutto ciò ha un limite che è la “normale” sostenibilità dell’investimento.
Infatti, quando lo sforzo richiesto (ad esempio, per ipotizzare e contrastare tutte le possibili condotte atte ad aggirare le misure di prevenzione, mitigazione e gestione del rischio reato) è ragionevolmente fuori dalla normale portata gestionale, ne diverrebbe impraticabile la sua implementazione e, quindi, applicazione.
Un errore, invero, da non commettere è quello di comparare (ad esempio) Enti con caratteristiche dimensionali, settoriali ed organizzativi differenti, per prendere spunto sulle possibili misure di mitigazione, prevenzione e gestione del rischio reato. Tali eventuali comparazioni, infatti, dovrebbero e potrebbero essere fatti solo tra Enti con caratteristiche similari o addirittura uguali, al fine di poter individuare le migliori ed adeguate misure per lo specifico contesto.
Il perimetro del «vantaggio» e dell’«interesse» in favore dell’Ente
Un secondo aspetto rilevante riguarda una caratterizzazione della condotta penalmente rilevante: invero, per espressa previsione legislativa, occorre che il comportamento illecito abbia determinato un vantaggio per l’ente o sia comunque realizzato nel suo interesse8. Per cui, è necessario soffermarsi su quale sia l’effettivo perimetro applicativo.
In tal senso, sembra opportuno notare come in dottrina ed in giurisprudenza, tale aspetto venga ampiamento ed espressamente analizzato nel contesto della valutazione della “confiscabilità” (in specie di quella “per equivalente”9) e dei relativi orientamenti interpretativi.
In questo contesto, invero, è necessario fare riferimento a questi tre termini «profitto», «risparmio di spesa», e di «vantaggio», proprio in ragione a quanto riportato dalla Cassazione10 che argomenta come «a questo proposito, si è osservato che i criteri di imputazione oggettiva, rappresentati dal riferimento contenuto nell’art. 5 cit. all’ “interesse o al vantaggio”, sono alternativi e concorrenti tra loro, in quanto il criterio dell’interesse esprime una valutazione teleologica del reato, apprezzabile ex ante, cioè al momento della commissione del fatto e secondo un metro di giudizio marcatamente soggettivo, mentre quello del vantaggio ha una connotazione essenzialmente oggettiva, come tale valutabile ex post, sulla base degli effetti concretamente derivati dalla realizzazione dell’illecito (Sez. U, n. 38343 del 24/04/2014, Espenhahn e altri, Rv. 261114; Sez. 4, n. 38363 del 23/05/2018, Consorzio Melinda s.c.a., Rv. 274320 – 02)».
In effetti, è da evidenziare come i due termini («interesse» e «vantaggio»11) esprimano concetti giuridicamente diversi, nonché peraltro nella vigente versione del Decreto esprimono (attraverso l’uso della congiunzione “o”) una possibilità alternativa, favorendo una interpretazione di un possibile “interesse senza vantaggio”, così come viceversa.

Il termine “profitto”, stricto sensu, secondo Brocardi, nel codice penale «sta ad indicare qualsiasi vantaggio, anche non patrimoniale, traibile dal reato: non va confuso con il prodotto del reato».
D’altro canto, il concetto di “risparmio di spesa” è individuabile, inter alia, nella più nota sentenza della Cassazione penale, sez. IV, del 12/12/2016 n° 5251112, confermando le precedenti sentenze dei gradi inferiori, in cui, «il Tribunale di Torino, peraltro, ha concluso che le violazioni in materia anti-infortunistica e le colpevoli omissioni avevano un contenuto economico rispetto al quale la Thyssen Krupp aveva non solo un interesse, ma dalle quali ha anche tratto vantaggio; ed il vantaggio è consistito, per la Corte, sia nel considerevole risparmio economico conseguente alle omissioni, che nell’utile tratto dalla continuità della produzione»13. Pertanto quando si fa riferimento alla definizione di “risparmio di spesa”, in tale contesto, si potrebbe richiamare quel «ricavo introitato e non decurtato dei costi, vale a dire un risultato economico positivo concretamente determinato dalla contestata condotta criminosa»14.
Più in generale, «la giurisprudenza è invece concorde, sebbene con motivazioni diverse (Cass. pen., Sez. VI, n.3635/2013), nel ritenere che, nell’ambito dei reati tributari il profitto, confiscabile anche nella forma per equivalente, è costituito da qualsivoglia vantaggio patrimoniale direttamente conseguito alla consumazione del reato e può, dunque, consistere anche in un risparmio di spesa, come quello derivante dal mancato pagamento del tributo, interessi, sanzioni dovuti a seguito dell’accertamento del debito tributario. (Cass. pen., Sez. un., 18374/2013; Cass., Sez. un., n. 10561/2014)»15.
D’altro canto è, altresì, opportuno richiamare la sentenza n. 11209/16 della Corte di Cassazione che expressis verbis afferma come «la nozione di profitto di rilevante entità non può limitarsi ad un mero dato numerico, ma ha un contenuto più ampio di quello inteso come utile netto, in quanto in tale concetto vi rientrano anche vantaggi non immediati comunque conseguiti dall’ente attraverso la realizzazione dell’illecito».
Tale interpretazione è fondamentale sia per comprendere come non il confine tra i tre concetti sia molto labile ma, soprattutto, come si pongano sul medesimo piano gli aspetti quantitativi e quelli qualitativi, anche se temporalmente non immediati.
In ultimo, è da rilevare, proprio recentemente, come Corte di Cassazione, sempre nel contesto di valutazione della misura della confisca, con la sentenza n. 42616 depositata lo scorso 10 novembre 2022, ha confermato l’orientamento interpretativo prevalente, richiamando la sentenza delle Sezioni Unite n. 42415/2021, sottolineano come le stesse hanno enunciato un principio di carattere generale, senza operare alcuna espressa distinzione tra profitto costituito da “accrescimento patrimoniale” e profitto integrato da “risparmio di spesa”16.
Ne deriva, pertanto, che nella fase di implementazione nonché del successivo controllo – nel contesto di un MOGC – l’Ente debba prendere in considerazione nella valutazione della circostanza che da luogo alla esposizione di rischio-reato, la differente possibilità che l’interesse e/o vantaggio, possa realizzarsi e/o manifestarsi concretamente in un aspetto quantitativo (profitto o risparmio di spesa), piuttosto che in un vantaggio successivo e non immediato, che potrebbe avere una natura quali-quantitativa non direttamente quantificabile, quantomeno ex-ante.
L’Organismo di Vigilanza: quando si rischia la perdita di efficacia
L’Organismo di Vigilanza (OdV) è una componente essenziale del MOGC, necessaria per garantire il controllo di funzionamento e di efficacia del Modello stesso. In questo senso, è necessario evidenziare come via siano alcuni aspetti da curare in modo puntuale e specifico, al fine di non vanificare l’impianto complessivo.
In primo luogo, l’organo amministrativo dell’Ente che implementa il MOGC, deve decidere se l’Organismo di Vigilanza sia “monocratico” o “collegiale”, e di conseguenza la sua composizione, se prevede componenti interni allo stesso Ente e/o esterni, anche in una forma mista.
Qualsivoglia sia la scelta, è necessario tenere presente alcuni aspetti: in primis, il rispetto dei previsti requisiti di autonomia, indipendenza e onorabilità, professionalità e continuità d’azione. Quindi, è necessario valutare, opportunamente, eventuali conflitti – tanto di interesse, quanto di ruolo – dei singoli membri (a maggior ragione, nel caso di organo composto da un singolo componente) quando gli stessi potrebbero divenire oggetto dei controlli dell’O.d.V.17.
In secondo luogo, una possibile considerazione circa la composizione, riguarda la professionalità ed i conseguenti aspetti economici: quando il contesto dell’Ente richiede competenze molto eterogenee in ragione dei diversi contesti in cui lo stesso opera, è necessario valutare se sia maggiormente opportuno inserire tra i membri dell’O.d.V. una persona (o più) con specifiche caratteristiche, skills e knowledge, oppure individuare uno (o più) membri che abbiamo la capacità di individuare e di coordinare – di volta in volta – soggetti “di supporto tecnico” esterni (siano esse imprese e/o professionisti) che possano effettuare interventi di verifica e controllo, piuttosto che fornire specifici chiarimenti rispetto a problematiche emergenti, nonché per l’effettuazione di controlli e verifiche “a sorpresa”. In entrambi i casi, la correlata quantificazione economica non deve essere sottovalutata in sede di incarico.

Invero, è necessario ed opportuno evidenziare con forza come sia la remunerazione che il budget da attribuire devono essere formalizzati da una opportuna delibera dell’organo amministrativo all’Organismo di Vigilanza: la prima deve essere adeguata rispetto alla tipologia di attività da svolgere; mentre il budget è un fondo di spesa per le necessità derivanti da attività straordinarie e/o di approfondimento, in specifici ambiti, in particolare quelli meno attinenti le competenze specifiche dei componenti l’Organo.
Se entrambi hanno carattere di quantificazione discrezionale18, è importante la determinazione (anche di natura quantitativo-economica) del budget a disposizione dell’Organismo, di cui deve poter disporre facilmente ed in totale autonomia, per attivare i citati interventi “esterni”.
In aggiunta, l’Organismo di Vigilanza non può e non deve essere considerato un soggetto esterno all’Ente e, quindi, avulso dal suo normale funzionamento: al contrario, devono essere previsti adeguati flussi informativi (bidirezionali) periodici e continui per garantire che la propria azione possa essere sempre efficace, tanto nell’acquisire elementi, quanto nel fornire consigli e suggerimenti sulla operatività. In tal senso, non deve essere dimenticato che tale Organismo tratta dati, anche di natura personale, pertanto è necessario curare l’aspetto della formalizzazione inerente all’autorizzazione al trattamento dei dati personali, in compliance con le disposizioni del GDPR, e le posizioni dell’Autorità Garante.
Ancora: la modalità di vigilanza dell’O.d.V., non si può basare solo su una mera analisi documentale, bensì deve essere caratterizzata anche dalla osservazione diretta delle attività operative, attraverso accessi (tanto preventivamente comunicati, quanto a sorpresa).
Ciò può avvenire, ad esempio, anche integrando le attività di verifica e controllo con le altre di cui l’Ente si è già dotato per altre ragioni (a mero titolo esemplificativo, derivante dall’implementazione di sistemi di gestione aziendale certificati ai sensi di standard ISO ovvero di normative regolamentari di settore).
In ultimo, ma non certo per importanza, l’Organismo di Vigilanza deve curare una attenta e puntuale formalizzazione delle attività, riportandole in un apposito registro, che dovrà essere oggetto di passaggio di consegna, nel caso di cambiamento della sua composizione (ossia alla scadenza del mandato previsto).

Pertanto, è possibile chiosare, affermando come questa fondamentale componente del modello organizzativo, debba essere caratterizzata sia dalla medesima sostanzialità di intervento, che dalla corretta formalizzazione delle nomine, in considerazione della complessità operativa dell’Ente, valutando tanto – da un lato – la tipologia di apporto che ciascun membro possa apportare, e dall’altro quanto l’effettiva autonomia e l’assenza di quei conflitti che potrebbero rendere inefficace il proprio operato.
Conclusioni
Il Modello Organizzativo di Gestione e Controllo che volontariamente un Ente adotta deve avere la finalità di integrarsi in toto a quello operativo, divenendone una componente della infrastruttura portante, e mai come una sovrastruttura sconnessa dal sistema di policy e procedure.
L’efficacia di funzionamento, ad esempio, si raggiunge integrando i processi aziendali con le considerazioni quantitative e qualitative derivanti dall’analisi del rischio reato, evidenziando come i presidi adottati abbiano un nesso diretto con la volontà di prevenire e governare l’esposizione al rischio reato rilevato.
In tal senso, uno sforzo essenziale e significativo, consta nella capacità di aggiornamento periodico del modello alla luce delle evoluzioni introdotte dal legislatore (ad esempio, nel caso di introduzione di nuovi reati nel catalogo), non anche per la revisione dello stesso, in ragione delle pronunce giurisprudenziali applicabili.
- Ossia, “le persone giuridiche non possono delinquere”. ↩︎
- Riportato nella prima edizione del suo manuale «Das deutsche Reichsstrafrecht», pubblicato nel 1881. ↩︎
- Per “ente” si intende un soggetto munito di personalità giuridica (come, ad esempio, le società), ma anche le associazioni prive di personalità giuridica. ↩︎
- cfr. art. 6 ↩︎
- Si veda Cass. pen., Sez. VI, 15 febbraio 2021 (dep. 6 dicembre 2021), n. 45100. ↩︎
- Per approfondimenti, si veda M. Fardo, La Corte di Cassazione ritorna sull’applicabilità del d.lgs. n. 231/2001 alla s.r.l. unipersonale: una nuova prospettiva esegetica con le stesse problematiche applicative, in rivista Diritto di Difesa, 2022 ↩︎
- Si veda Cass. pen., sez VI, 15 giugno 2022, n. 23401 ↩︎
- In caso contrario, sono esclusi, tutti quei comportamenti che sono ascrivibili al mero interesse di colui che li compie e che pertanto non hanno ripercussioni in favore dell’Ente, ma eventualmente a danno. ↩︎
- A mero titolo esemplificativo, si veda V. Mongillo, Confisca per Equivalente, in ilPenalista.it, 2015: «La confisca per equivalente (anche detta “confisca di valore”) scaturisce dall’evoluzione che, nel corso degli anni, ha interessato l’istituto della confisca, quale trasferimento coattivo allo Stato di beni correlati alla commissione di un reato. […] L’istituto in parola, negli anni, ha perso i tratti di misura omogenea e dai contorni ben delineati, essendo state introdotte nuove figure speciali, tra cui spicca, proprio, la confisca per equivalente. Si tratta di una tecnica ablativa che consente, in caso di impossibilità di aggredire l’oggetto principale derivante dall’attività criminosa, di colpire utilità patrimoniali di valore corrispondente di cui il reo abbia la disponibilità». ↩︎
- Si veda Corte di Cassazione – Sez. III Pen. – sentenza del 20 settembre 2022, n. 34397. ↩︎
- S. De Masi, S. Feduzi, Modello 231 e Sicurezza sul Lavoro, ODCEC Master, 19 novembre 2021: «Il concetto di ‘interesse’ attiene ad una valutazione antecedente alla commissione del reato presupposto, mentre il concetto di ‘vantaggio’ implica l’effettivo conseguimento dello stesso a seguito della consumazione del reato (e, dunque, una valutazione ex post». ↩︎
- Che ha riguardato la Thyssen Krupp ↩︎
- Si veda G. Tretti, Sentenza ThyssenKrupp AST S.p.a. e 231: una prima lettura, in La responsabilità amministrativa delle società e degli enti, 2012, 1, p. 193 e ss. ↩︎
- Si veda Corte di Cassazione penale, Sezioni Unite, sentenza n. 26654/2008. ↩︎
- M. Gioia, Profitto e risparmi di spesa, in Il Penalista, 30 ottobre 2015 ↩︎
- Per un approfondimento di merito, si consiglia A. Boano, Sequestro penale del risparmio di spesa per una srl, eutekne.info, 11 novembre 2022 ↩︎
- Nel caso specifico, andrebbe evitato che – anche solo potenzialmente – il controllore coincida con il controllato. ↩︎
- Pertanto, va evidenziato come i due non possono e non devono essere confusi, tenendoli ben distinti sin dalla loro previsione. ↩︎
