

di Luca Faiella e Matteo Faiella
Il codice della crisi d’impresa e dell’insolvenza all’esito di vari differimenti, modifiche, integrazioni, nonché di più o meno radicali revisioni dell’impianto normativo nel suo complesso, è definitivamente entrato in vigore il 15 luglio 2022.
L’entrata in vigore delle norme contenute nel decreto legislativo 12 gennaio 2019, n. 14 in attuazione della legge 19 ottobre 2017, n.155, salvo che per le disposizioni per le quali era stata prevista sin dall’origine un’operatività immediata1 a partire dal 16 marzo 2019, era stata inizialmente prevista per il 15 agosto 2020, successivamente differita dal D.L. 08 aprile 2020, n. 23 (“Decreto liquidità”) al 1 settembre 2021, poi ancora dal D.L. 24 agosto 2021, n. 118 al 16 maggio 2022 ed infine dal D.L. 30 aprile 2022, n. 36 (cd “PNRR-2”) al 15 luglio 2022.
Rispetto alla prima versione del decreto, la struttura del codice ed il contenuto di innumerevoli disposizioni, è stata oggetto, come anticipato, di significative modifiche ed integrazioni, dapprima con il decreto correttivo del 26 ottobre 2020, n. 147 ed infine, per dare attuazione al recepimento nel nostro ordinamento della direttiva comunitaria n. 1023/2019, c.d. Direttiva Insolvency, con il decreto legislativo 17 giugno 2022, n. 83 (in gazzetta ufficiale il 01 luglio 2022, n.152).
I principi ispiratori e la tempestiva emersione
Il nuovo codice della crisi e dell’insolvenza si presenta come un corpus normativo all’avanguardia, di moderna ispirazione, che introduce un cambio di paradigma rispetto all’impianto, ai principi e agli strumenti della vecchia legge fallimentare del 16 marzo 1942, n. 267, in chiave evolutiva rispetto al precedente assetto, nel solco però dell’esperienza maturata in tutto il suo lungo arco temporale di vigenza, con l’intento particolare, tra gli altri, di valorizzare il ruolo dell’impresa come fenomeno sociale da favorire e preservare, anche grazie alla predisposizione di strumenti di prevenzione atti a regolare la gestione precoce ed efficace dell’insorgenza di squilibri economici, finanziari e patrimoniali, senza la necessaria o quantomeno altamente probabile attesa di una fase di radicale o prossimo dissesto.
Quest’intenzione si è tradotta, al di là della previsione di nuovi strumenti di gestione sia giudiziali, che stragiudiziali, nella formulazione di un nuovo concetto di gestione dell’impresa nella sua fase patologica, a partire dai suoi primi segnali di insorgenza, e per l’effetto, nella ridefinizione dei ruoli, dei compiti e delle responsabilità dei soggetti che a vario titolo, direttamente o indirettamente ne sono coinvolti o interessati.
Questa ridefinizione prende le mosse dall’introduzione e quindi dalla codificazione del nuovo concetto di crisi. Tale indicazione, seppur non sconosciuta anche rispetto alla precedente legge concorsuale2, acquisisce oggi una nuova veste ed un nuovo ruolo, ovvero quello di intercettare una vera e propria fase, seppur eventuale, della vita dell’impresa, che l’imprenditore deve anticipare e prevenire, per scongiurare, per quanto possibile, che essa degeneri nella radicale insolvenza o quantomeno se ne contengano, per quanto possibile, le conseguenze negative.
I concetti di crisi e di insolvenza: definizioni
L’art. 2 comma 1 del CCII prevede testualmente che “Ai fini del presente codice si intende per:
- “crisi”: lo stato del debitore che rende probabile l’insolvenza e che si manifesta con l’inadeguatezza dei flussi di cassa prospettici a far fronte alle obbligazioni nei successivi dodici mesi3;
- “insolvenza”: lo stato del debitore che si manifesta con inadempimenti od altri fatti esteriori, i quali dimostrino che il debitore non è più in grado di soddisfare regolarmente le proprie obbligazioni.”
Come si può notare dalla definizione testè riportata, il concetto di crisi si configura come funzionalmente dipendente dal concetto di insolvenza, caratterizzandosi come quella situazione nella quale se ne individui la probabilità di verificazione sulla base di un elemento caratteristico, l’inadeguatezza dei flussi di cassa prospettici, rispetto ad un orizzonte temporale normativamente individuato4.
Quanto all’insolvenza, definita dall’incapacità dell’imprenditore di soddisfare le proprie obbligazioni, è bene sottolinearne il tratto particolare che ne evidenzi il dinamismo, ponendola in continuità con il concetto di crisi: la mancata osservanza e l’incapacità da parte dell’imprenditore di far fronte agli impegni assunti richiede invero un raffronto con il regolare andamento della vita dell’impresa, risolvendo la situazione dell’insolvenza in una fase che non può considerarsi esistente solo dal momento in cui si rilevi la decozione completamente in atto, consacrata da una massa di debiti scaduti, ma che emerga anch’essa anticipatamente.
Tali definizioni, come visto, sono ancorate al concetto di probabilità e a giudizi prospettici e dunque caratterizzate da profili valutativi di carattere anticipatorio, che diventano elementi che permeano la vita dell’impresa, caratterizzata da attività di prevenzione e gestione del rischio.
Tale necessità nel codice si è tradotta, a partire da una fase embrionale della crisi, nell’individuazione di una rinnovata forma di responsabilità gestoria dell’amministratore, che in senso più ampio però non coinvolge solo quest’ultimo, ma si innesta in un ecosistema di controlli sia interni5 che esterni all’impresa, che vedono coinvolti in prima linea soggetti qualificati che rivestono un ruolo particolare nell’attività di emersione della crisi, pur individuando, comunque, come baricentro costante, la figura dell’imprenditore ovvero dell’organo gestorio.
Il disposto dell’articolo 3 del CCII “Adeguatezza delle misure e degli assetti in funzione della rilevazione tempestiva della crisi d’impresa” che a livello sistematico si inserisce al capo II rubricato “Principi generali – Sezione I – Obblighi dei soggetti che partecipano alla regolazione della crisi o dell’insolvenza” prevede, nella formulazione attuale, espressamente che:
“L’imprenditore individuale deve adottare misure idonee a rilevare tempestivamente lo stato di crisi e assumere senza indugio le iniziative necessarie a farvi fronte.
L’imprenditore collettivo deve istituire un assetto organizzativo, amministrativo e contabile adeguato ai sensi dell’articolo 2086 del codice civile, ai fini della tempestiva rilevazione dello stato di crisi e dell’assunzione di idonee iniziative.”
Le misure idonee e gli adeguati assetti devono consentire, prosegue l’articolo, di:
- rilevare eventuali squilibri di carattere patrimoniale o economico-finanziario, rapportati alle specifiche caratteristiche dell’impresa e dell’attività imprenditoriale svolta dal debitore;
- verificare la sostenibilità dei debiti e le prospettive di continuità aziendale almeno per i dodici mesi successivi e rilevare i segnali di cui al comma 4;
- ricavare le informazioni necessarie a utilizzare la lista di controllo particolareggiata e a effettuare il test pratico per la verifica della ragionevole perseguibilità del risanamento di cui all’articolo 13, al comma 2”.
Infine conclude individuando quali siano i segnali che devono essere oggetto di rilevazione, ovvero:
- “l’esistenza di debiti per retribuzioni scaduti da almeno trenta giorni pari a oltre la metà dell’ammontare complessivo mensile delle retribuzioni;
- l’esistenza di debiti verso fornitori scaduti da almeno novanta giorni di ammontare superiore a quello dei debiti non scaduti;
- l’esistenza di esposizioni nei confronti delle banche e degli altri intermediari finanziari che siano scadute da più di sessanta giorni o che abbiano superato da almeno sessanta giorni il limite degli affidamenti ottenuti in qualunque forma purché rappresentino complessivamente almeno il cinque per cento del totale delle esposizioni;
- l’esistenza di una o più delle esposizioni debitorie previste dall’articolo 25-novies, comma 1.””
Da quanto sopra analizzato emerge come al di là della comprensione e dello sviluppo dei molteplici strumenti che il codice mette a disposizione per la regolazione della crisi ovvero per la gestione dell’insolvenza, nelle modalità ridefinite del nuovo impianto normativo, giochi in prima battuta, nell’esperienza quotidiana dell’impresa, un ruolo centrale la necessità di coniugare queste nuove responsabilità con l’operatività ordinaria.
L’imprenditore dovrà porsi il problema, prima di tutto culturale, di acquisire una conoscenza fondamentale dei principi e degli scopi del codice, contestualizzando tali linee di indirizzo nella propria realtà quotidiana, prendendo coscienza del fatto che tali disposizioni non possano rimanere relegate in uno spazio secondario, emergendo solamente quando il dominio dell’impresa risulti ormai sfuggito del tutto o quasi dal proprio controllo, ma al contrario debbano acquisire rilevanza e spiegare effetti nel regolare svolgimento ordinario dell’attività, ponendo la sfida costante di cogliere gli elementi dinamici e mutevoli della realtà dell’impresa, nel tentativo di impostare un’operatività gestionale costruita sulla base di questi nuovi canoni.
Se da un certo punto di vista appaiano di fondamentale importanza, per sviluppare una nuova cultura della gestione dell’impresa, perlomeno in ottica preventiva o nella gestione della crisi e dell’insolvenza, che sia adeguata ad affrontarne le fasi patologiche, l’acquisizione di conoscenze, anche teoriche, che rendano familiari all’imprenditore i concetti di crisi e di insolvenza, gli strumenti di regolazione, messi a disposizione dall’ordinamento, e le responsabilità connesse, dall’altro, più ancora, sulla scorta delle precedenti riflessioni, viene in luce l’importanza di individuare le regole operative che l’imprenditore deve osservare nella gestione dell’impresa in ottica di prevenzione della crisi e quali siano gli strumenti pratici messi a disposizione per la tempestiva rilevazione del fenomeno.
Tali questioni, soprattutto per le imprese di minori dimensioni, si traducono nella necessaria attenzione da riservare alle risorse disponibili, sia interne che esterne all’impresa:
- per intercettare anticipatamente il fenomeno della crisi;
- per favorire la creazione e sviluppo di prassi virtuose di controllo interne,
che consentano di comprendere tempestivamente quando occorra accedere a quegli strumenti che l’ordinamento mette a disposizione, senza inutili perdite di tempo, in maniera tale da garantire sempre più coscienza e controllo della realtà dell’impresa che si è chiamati a gestire.
In relazioni al primo punto all’esito delle modifiche apportate dal decreto legislativo n. 83/2022, che ha introdotto al Titolo II l’art. 25 novies “Segnalazioni dei creditori pubblici qualificati” è possibile riepilogare gli indicatori dei segnali che devono essere oggetto di rilevazione da parte dei vari creditori qualificati, distinguendone presupposti, destinatari, soglie di rilevanza, modalità operative e decorrenza.
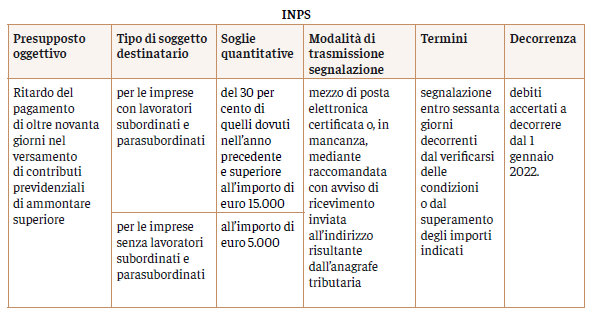

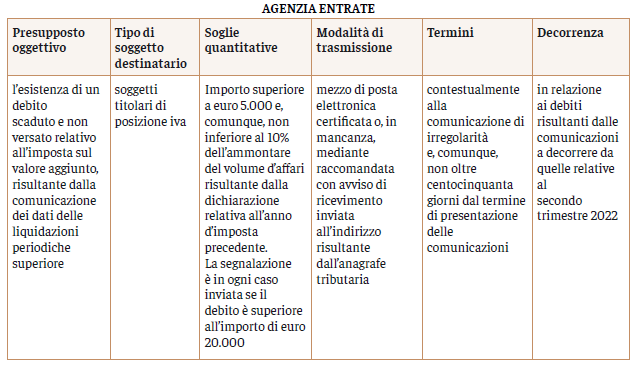

Come ulteriori “segnalatori”, ex art. 25 decies “Obblighi di comunicazione per banche e intermediari finanziari” sono previste anche le banche e gli altri intermediari finanziari di cui all’articolo 106 del testo unico bancario che “… nel momento in cui comunicano al cliente variazioni, revisioni o revoche degli affidamenti, ne danno notizia anche agli organi di controllo societari, se esistenti.”
In relazione al secondo punto, lo stesso articolo 3 del CCII, nella sua nuova formulazione, fa riferimento ad ulteriori strumenti che possono consentire, in termini pratici, la costruzione di un apparato funzionante di controllo in vista dell’emersione anticipata e della prevenzione delle situazioni di crisi.
È bene rilevare come, nell’intenzione del corpus normativo, la gestione del fenomeno della crisi, nella sua progressione, debba riflettersi nell’adozione di strumenti di intervento di impatto via via crescente per affrontarne l’eventuale aggravamento, secondo un canone di proporzione e adeguatezza rispetto alla fase evolutiva del fenomeno, che si presenti in specie. Il primo presidio fornito dal legislatore per prevenire l’insorgenza della crisi o il suo peggioramento è la nuova procedura di composizione negoziata della crisi che risulta, dalla lettera della norma, praticabile nell’ottica del risanamento dell’impresa, come previsto dall’articolo 12 “Composizione negoziata per la soluzione della crisi d’impresa” che testualmente recita: ”1. L’imprenditore commerciale e agricolo può chiedere la nomina di un esperto al segretario generale della camera di commercio, industria, artigianato e agricoltura nel cui ambito territoriale si trova la sede legale dell’impresa, quando si trova in condizioni di squilibrio patrimoniale o economico-finanziario che ne rendono probabile la crisi o l’insolvenza e risulta ragionevolmente perseguibile il risanamento dell’impresa. La nomina avviene con le modalità di cui all’articolo 13, commi 6, 7 e 8.”
Orbene, senza voler approfondire nel dettaglio la disciplina in parola, che esula dall’oggetto del presente contributo, basti evidenziare come la richiesta per l’attivazione della procedura debba essere accompagnata da un piano di risanamento per la redazione del quale con decreto Dirigenziale del 28 settembre 2021 emesso dal Ministero della Giustizia è stata fornita una checklist di ausilio nella sua formazione, la lista di controllo particolareggiata richiamata all’art. 3.
Questa stessa check list appronta un percorso operativo di analisi per la valutazione del potenziale risanamento dell’impresa che il piano che accompagna l’istanza di ammissione alla procedura, nella sua esposizione, deve riflettere.
Tornando al tema della predisposizione di strumenti di controllo che diano attuazione in concreto alle previsioni delle misure idonee e degli adeguati assetti, tra gli altri, sembra proprio potersi far riferimento alla richiamata lista di controlli particolareggiata, che, estensivamente, suggerisce i controlli operativi da effettuare periodicamente nella vita dell’impresa per verificarne lo stato.
Ad avviso di chi scrive la necessità che le misure idonee e gli adeguati assetti previsti dall’articolo 3 siano tali da fornire le informazioni richieste dalla checklist, riflette una finalità più ampia di quella apprezzabile in vista dell’accesso alla composizione negoziata, atteso che la perseguibilità di un piano di risanamento altro non è che la definizione di una nuova o differente operatività per l’impresa che ne recuperi, favorisca, conservi e preservi la continuità.
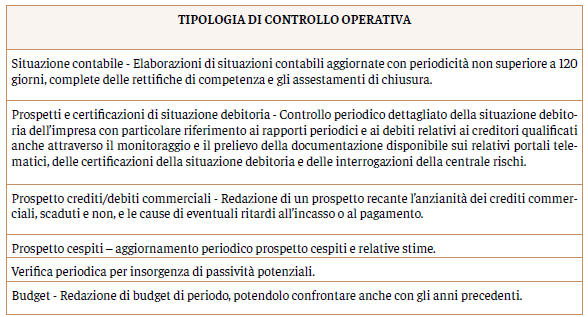
Sulla scorta di quanto sopra dunque, in conclusione, si ritiene che dall’esame del decreto dirigenziale si possano individuare, a parere di chi scrive, delle prassi operative di controllo, seppur a priori non esaustive, in linea con le indicazioni fornite dal codice, che si riportano nel prospetto che segue:
Precisamente gli artt. 27, comma 1, 350, 356, 357, 359, 363, 364, 366, 375, 377, 378, 379, 385, 386, 387 e 388; ↩︎
- La crisi veniva menzionata nella legge n. 267/1942 come situazione più ampia rispetto all’insolvenza, per fornire indicazione quanto alla possibilità di accesso al concordato senza che appunto quest’ultima fosse risultata attuale; ↩︎
- La nozione di crisi all’interno del CCII è stata più volte oggetto di modifica. Nella versione originale veniva definita come: “«stato di difficoltà economico-finanziaria che rende probabile l’insolvenza del debitore, e che per le imprese si manifesta come inadeguatezza dei flussi di cassa prospettici a far fronte regolarmente alle obbligazioni pianificate”. Successivamente dopo le modifiche apportate del decreto n. 147/2020 lo stato di crisi è stato definito come “«lo stato di squilibrio economico finanziario che rende probabile l’insolvenza del debitore, e che per le imprese si manifesta come inadeguatezza dei flussi di cassa prospettici a far fronte regolarmente alle obbligazioni pianificate” fino alla versione attuale come prevista dal Dlgs n. 83/2022; ↩︎
- Quanto al termine annuale, la lettura di tale indicazione, in via interpretativa, deve assumere valore nell’ottica dei giudizi di probabilità che le norme richiedono rispetto alle previsioni delle situazioni di crisi. Il termine di 12 mesi dovrebbe dunque essere individuato come un orizzonte temporale ragionevole, che intercetti un termine rappresentativo di un periodo utile per la valutazione prospettica richiesta dalla norma, senza che però possa costituire un limite; ↩︎
- L’art. 25-octies “Segnalazione dell’organo di controllo” al comma 2 prevede espressamente la valutazione ai fini dell’individuazione di profili di responsabilità ai sensi dell’articolo 2407 c.c. in capo all’organo di controllo in caso di omessa segnalazione. ↩︎
