

di Denise Boriero e Ivano Maccani
Introduzione
Il Covid 19, si sa, ha profondamente cambiato moltissimi aspetti della vita quotidiana, della società e dell’ordinamento. In questi ultimi anni gli interventi volti ad agevolare e sostenere la cittadinanza e gli imprenditori al fine di reagire alla crisi derivante dalla pandemia si sono susseguiti e sono stati numerosi, e continuano grazie anche alla spinta europea e al PNRR.
Su questi strumenti, che costituiscono una grande opportunità, va ovviamente vigilato affinché non siano utilizzati in modo scorretto o non siano addirittura intercettati da società e attività criminali. Accanto a plurimi e dettagliati meccanismi di controllo da parte delle autorità preposte, è stata aumentata anche la responsabilità degli stessi enti alla luce del decreto legislativo 231 del 2001.
Come è noto, la società è chiamata a rispondere di quanto realizzato dai propri soggetti apicali e sottoposti che agiscono nell’interesse e a vantaggio della stessa, qualora questi ultimi adottino comportamenti configuranti la consumazione, o il tentativo, di determinati reati, previsti da un catalogo riportato dallo stesso decreto 231/2001 o dalle normative che lo richiamano.
Tale catalogo, recante i reati a fronte dei quali può scattare l’arsenale sanzionatorio previsto a fronte della c.d. responsabilità amministrativa di enti e società, è fin da subito stato oggetto costante di modifiche e ampliamenti, e si è passati dalle fattispecie originariamente previste relative soltanto alla falsità di monete, carte di credito e valori bollati, all’inserimento di numerosi altri reati come ad esempio ai delitti colposi nel 2007, i reati ambientali nel 2011, e i reati tributari nel 20201.
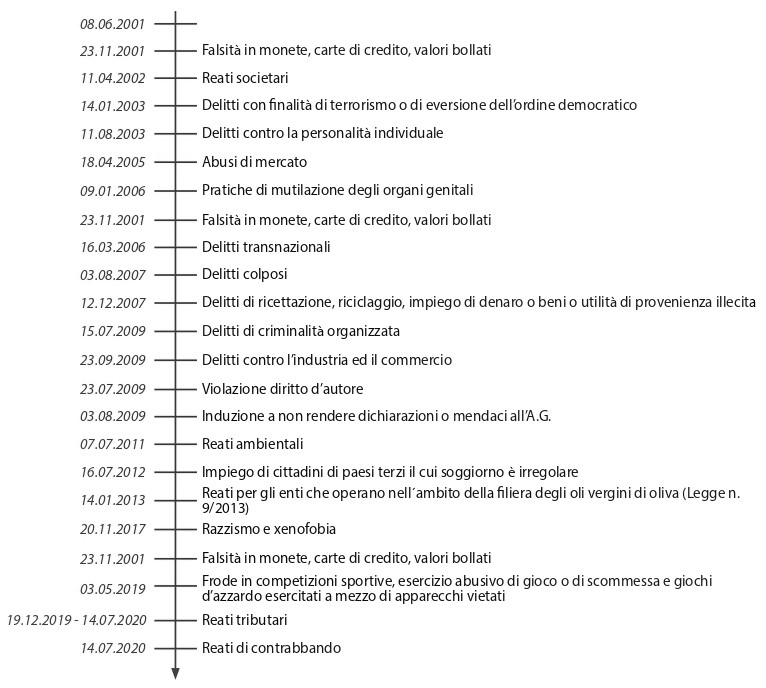
Nell’ambito dei numerosi interventi del governo volti a favorire le imprese nella ripresa dalla pandemia globale, sono state previste anche delle modifiche a livello di norme penali, che a loro volta hanno modificato l’art. 24 del d.lgs. 231/2001.
Ci si riferisce, in particolare, al c.d. “Decreto Frodi” del 25 febbraio 2022, n. 13, che interveniva indirettamente sulla lista dei reati presupposto per la responsabilità ex 231. Il decreto è stato poi abrogato e modificato dal c.d. “Decreto sostegni ter”, ossia il decreto legge n. 4 del 2022. Quest’ultimo, convertito con legge n. 25 del 28 marzo 2022, pubblicata nella Gazzetta Ufficiale n. 73, pur abrogando appunto il precedente, ne ricomprende i medesimi contenuti, sancendo le modifiche apportate dallo stesso al codice penale che incidono sull’art. 24 d.lgs. 231/2021.
Prima di scendere nel dettaglio delle modifiche penali intervenute, appare opportuno soffermarsi un istante sull’iter legislativo adottato.
È assolutamente inusuale procedere con l’abrogazione di un decreto per poi inserito nella sua interezza in un emendamento dello stesso decreto con cui lo si abolisce. Inoltre, il “Decreto sostegni ter” fa esplicitamente salvi anche gli effetti del precedente “Decreto frodi”, prevedendo all’art. 1 comma 2 che restino “validi gli atti e i provvedimenti adottati” e salvi “gli effetti prodottisi e i rapporti giuridici sorti sulla base del medesimo decreto-legge n. 13 del 2022”.
Parte della dottrina ha criticato pesantemente questa modalità applicata dal Governo, ma occorre rilevare che quest’ultima, assieme alla prassi di abrogare un decreto con decreto successivo ma antecedente alla scadenza del termine per la conversione in legge del primo, è stata non di rado utilizzata durante il periodo di decretazione d’urgenza legata alla pandemia (v. E. Rossi3).
Il “Decreto sostegni ter”
Quanto al contenuto della riforma, si tiene anzitutto ad evidenziare che il “Decreto sostegni ter” prevede delle modifiche al codice penale nel suo articolo 28 bis, comma 1.
Nello specifico, la lettera a) del comma 1integra la lista dei reati per i quali, in caso di condanna, è sempre prevista la misura accessoria della confisca allargata ai sensi dell’art. 240 bis c.p.; le lettere b), c) e d) del comma 1, poi, modificano gli articoli 316 bis, 316 ter e 640 bis del codice penale, ampliandone la portata ed estendendo le ultime due fattispecie anche alle sovvenzioni pubbliche.
L’articolo 28 bis, comma 2, del Decreto in oggetto, invece, prevede nuove sanzioni per i professionisti attestatori incaricati di asseverare le pratiche per il riconoscimento dei diversi bonus disponibili, tra i quali il Superbonus 110%.
Partendo dalla disciplina della confisca allargata4, si segnala l’estensione dei reati presupposto ad altre due ipotesi: l’art. 640, comma 2, n.1 c.p., ossia la “truffa i danni dello Stato o di un altro ente pubblico o dell’Unione Europea”, salva le ipotesi i cui la truffa sia commessa al fine di far esonerare taluno dal servizio militare, e l’art. 640 bis c.p., ossia la “truffa aggravata per il conseguimento di erogazioni pubbliche”. Questo intervento si è reso necessario, come evidenziato nella Relazione al disegno di legge del precedente “Decreto frodi”, per contrastare l’accumulo illecito di capitali che avviene anche attraverso il malversamento delle risorse pubbliche o l’indebita percezione delle stesse, soprattutto in questo periodo storico in cui, tra bonus per la ripresa post pandemia e finanziamenti derivanti dal PNRR, i rischi che possano essere commessi dei reati di tale genus aumentano.
In aggiunta, scatta la necessità di protezione degli interessi finanziari dell’Unione Europea, perseguita anche tramite la c.d. Direttiva PIF (2017/1371/UE). Quest’ultima richiede ai singoli Stati membri di congelare e confiscare gli strumenti e i proventi delle frodi all’Unione (v. artt. 3, 4 e 5 della Direttiva citata).
Con la lettera b) del comma 1 dell’art. 28 bis del decreto “sostegni ter”, viene estesa la descrizione della condotta che integra il reato previsto e punito dall’art. 316 bis c.p., ossia la “malversazione di erogazioni pubbliche”, prima derubricata “malversazione ai danni dello Stato”. La nuova denominazione risulta essere più coerente con il nuovo articolo 640 bis c.p. Inoltre, le parole “o finanziamenti destinati a favorire iniziative dirette alla realizzazione di opere od allo svolgimento di attività di pubblico interesse” sono sostituite con “finanziamenti, mutui agevolati o altre erogazioni dello stesso tipo, comunque denominate, destinati alla realizzazione di una o più finalità”. Sono infine state eliminate le parole “destinati a favorire iniziative di opere od allo svolgimento di attività di pubblico interesse”, andando così ad ampliare l’area del penalmente rilevante sopprimendo la destinazione dei fini pubblicistici.
Ricapitolando, il precedente articolo 316 bis c.p. recitava:
Malversazione ai danni dello Stato
Chiunque, estraneo alla pubblica amministrazione, avendo ottenuto dallo Stato o da altro ente pubblico o dalle Comunità europee contributi, sovvenzioni o finanziamenti destinati a favorire iniziative dirette alla realizzazione di opere o allo svolgimento di attività di pubblico interesse, non li destina alle predette finalità, è punito con la reclusione da sei mesi a quattro anni.
mentre oggi il tenore è il seguente5:
Malversazione di erogazioni pubbliche
Chiunque, estraneo alla pubblica amministrazione, avendo ottenuto dallo Stato o da altro ente pubblico o dalle Comunità Europee contributi, sovvenzioni, finanziamenti, mutui agevolati o altre erogazioni dello stesso tipo, comunque denominate, destinati alla realizzazione di una o più finalità, non li destina alle finalità previste, è punito con la reclusione da sei mesi a quattro anni.
La lettera c) del comma 1 dell’articolo 28 bis del “Decreto sostegni ter” modifica la rubrica e il testo dell’art. 316 ter c.p., denominato ora “indebita percezione di erogazioni pubbliche” e non più “indebita percezione ai danni dello Stato”, in linea con il testo dello stesso articolo e con l’intervento nel suo complesso.
Il testo precedente prevedeva che le erogazioni potessero essere:
- contributi;
- finanziamenti;
- mutui agevolati;
- altre erogazioni dello stesso tipo, comunque denominate.
Il testo emendato prevede l’aggiunta all’elenco delle “sovvenzioni”, che tuttavia di logica potevano già essere ricomprese nell’ultimo punto (“altre erogazioni”). In tal senso, non si può ritenere che la modifica comporti un ampliamento dell’area penalmente rilevante6.
Da ultimo, la lettera d) interviene sull’art 640 bis c.p. ampliandone la condotta prevista e punita. La “truffa aggravata per il conseguimento di erogazioni pubbliche”, così come l’art. 316 ter c.p., contempla oggi anche le “sovvenzioni” oltre ai “contributi, finanziamenti, mutui agevolati ed altre erogazioni dello stesso tipo comunque denominate, concessi o erogati da parte dello Stato, di altri enti pubblici o delle Comunità europee” e anche a quest’ultimo articolo può essere applicata la medesima interpretazione di cui sopra, ossia una volontà di coordinamento con l’intervento inteso in senso più ampio, in linea con gli interessi dell’Unione Europea senza tuttavia che si configuri un vero ampliamento dell’area penalmente rilevante7.
Infine, pur se brevemente, si ritiene opportuno richiamare la modifica introdotta dall’art. 28 bis comma 2 lettera a) del Decreto che introduce una nuova fattispecie incriminatrice della condotta dei tecnici che redigono e sottoscrivono asseverazioni ai sensi dell’art. 119, comma 13 bis del decreto legge n. 34 del 2020 (convertito, con modificazioni, nella legge n. 77 del 17 luglio 2020), andando a relazionarsi con l’esistente art. 481 c.p. (“Falsità ideologica in certificati commessa da persone esercenti un servizio di pubblica necessità”8). Questo intervento pare essere finalizzato specificatamente alla incriminazione di false asseverazioni relative proprio alle agevolazioni edilizie concesse con gli interventi d’urgenza legati alla pandemia.
La nuova figura risulta costruita partendo dalla base di cui all’art. 236 bis legge fallimentare:
Falso in attestazioni e relazioni
Il professionista che nelle relazioni o attestazioni di cui agli articoli 67, terzo comma, lettera d), 161, terzo comma, 182 bis, 182 quinquies, 182 septies e 186 bis espone informazioni false ovvero omette di riferire informazioni rilevanti, è punito con la reclusione da due a cinque anni e con la multa da 50.000 a 100.000 euro.
Se il fatto è commesso al fine di conseguire un ingiusto profitto per sé o per altri, la pena è aumentata.
Se dal fatto consegue un danno per i creditori la pena è aumentata fino alla metà.
a dimostrazione che tali tipologie di condotte stanno assumendo sempre maggiore importanza, non solo nel mondo della crisi d’impresa.
L’impatto delle modifiche sui Modelli organizzativi ex d.lgs. 231/2001
Gli articoli emendati, ci si riferisce sia al 316 bis, che al 316 ter e al 640 bis, in quanto richiamati dall’articolo 24 del decreto legislativo 231/2001 quali reati presupposto, costituiscono quindi, con la loro nuova formulazione, condotte propedeutiche al riconoscimento della responsabilità amministrativa dell’ente, facendo dunque scattare il c.d. doppio binario sanzionatorio.
L’articolo 21 del d.lgs. 231/2001 prevede l’applicazione di sanzioni pecuniarie e interdittive, in particolare quelle previste dall’art. 9 numero 2 lettere c), d) e e), ossia:
c) il divieto di contrattare con la pubblica amministrazione, salvo che per ottenere le prestazioni di un pubblico servizio;
d) l’esclusione da agevolazioni, finanziamenti, contributi o sussidi e l’eventuale revoca di quelli già concessi;
e) il divieto di pubblicizzare beni o servizi.
E’ evidente che le conseguenze di tali sanzioni pregiudicano molto l’attività della società, che non potrà più accedere a sovvenzioni pubbliche né operare con la P.A., ma nemmeno attuare operazioni di marketing.
Oltre agli illeciti supra riportati, è opportuno anche fare attenzione ai reati-mezzo attraverso i quali possono essere commessi i delitti di cui sopra, ossia quei reati propedeutici alla consumazione delle fattispecie contemplate dall’art. 24 del d.lgs. 231/2002, come ad esempio il falso, le false attestazioni e le false comunicazioni sociali.
In conclusione, ne consegue che le numerose sovvenzioni e i contributi previsti per aiutare e sostenere le imprese a seguito della pandemia, pur rappresentando un’opportunità per le imprese, impongono la necessità di aggiornare il Modello organizzativo e il documento di analisi dei rischi (risk assessment) anche in riferimento, dunque, al momento dell’accesso ai fondi e non solo alla loro utilizzazione.
Allo stesso tempo anche l’Organismo di Vigilanza sarà chiamato a intensificare la propria azione di controllo e monitoraggio.
Il mancato adeguamento in tal senso da parte della società comporta il rischio per la stessa di rispondere direttamente delle condotte poste in essere dai soggetti apicali e sottoposti che presentino dei profili di interesse e vantaggio anche per la medesima.
- Per un più completo inquadramento della Responsabilità degli enti alla luce del decreto legislativo 231/2002, si rimanda al testo “Reati tributari. Per le società scatta la responsabilità penale ex d.lgs. 231/01”, di I. Maccani, L. Fruscione, A. Jannone e D. Boriero, edito da Seac nel febbraio 2021 all’interno della Collana Compliance Aziendale. ↩︎
- V. pag. 35 del testo di cui sopra. ↩︎
- Si veda “Profili penali del “decreto sostegni ter”: dalla modifica dei reati di “frode” all’introduzione del delitto di false asseverazioni”, di A. Pantanella e D. Federici, pubblicato in Dis Crimen articoli il 24.05.2022. ↩︎
- Viene definita “confisca allargata” la confisca dei beni che non prevede la dimostrazione di un nesso di pertinenzialità tra bene confiscato e reato realizzato. Il fine, infatti, è quello di ostacolare l’accrescimento della ricchezza di origine illecita e la sua circolazione nei mercati leciti, distorcendoli. ↩︎
- In grassetto le modifiche. ↩︎
- Il testo dell’art. 316 ter era il seguente:
Indebita percezione di erogazioni a danno dello Stato
1. Salvo che il fatto costituisca il reato previsto dall’articolo 640-bis, chiunque mediante l’utilizzo o la presentazione di dichiarazioni o di documenti falsi o attestanti cose non vere, ovvero mediante l’omissione di informazioni dovute, consegue indebitamente, per sé o per altri, contributi, finanziamenti, mutui agevolati o altre erogazioni dello stesso tipo, comunque denominate, concessi o erogati dallo Stato, da altri enti pubblici o dalle Comunità europee è punito con la reclusione da sei mesi a tre anni. La pena è della reclusione da uno a quattro anni se il fatto è commesso da un pubblico ufficiale o da un incaricato di un pubblico servizio con abuso della sua qualità o dei suoi poteri. La pena è della reclusione da sei mesi a quattro anni se il fatto offende gli interessi finanziari dell’Unione europea e il danno o il profitto sono superiori a euro 100.000.
2. Quando la somma indebitamente percepita è pari o inferiore a euro 3.999,96 si applica soltanto la sanzione amministrativa del pagamento di una somma di denaro da euro 5.164 a euro 25.822. Tale sanzione non può comunque superare il triplo del beneficio conseguito.
A seguito della modifica, il testo è:
Indebita percezione di erogazioni pubbliche
Salvo che il fatto costituisca il reato previsto dall’articolo 640 bis, chiunque mediante l’utilizzo o la presentazione di dichiarazioni o di documenti falsi o attestanti cose non vere, ovvero mediante l’omissione di informazioni dovute, consegue indebitamente, per sé o per altri, contributi, sovvenzioni, finanziamenti, mutui agevolati o altre erogazioni dello stesso tipo, comunque denominate, concessi o erogati dallo Stato, da altri enti pubblici o dalle Comunità europee è punito con la reclusione da sei mesi a tre anni. La pena è della reclusione da uno a quattro anni se il fatto è commesso da un pubblico ufficiale o da un incaricato di un pubblico servizio con abuso della sua qualità o dei suoi poteri. La pena è della reclusione da sei mesi a quattro anni se il fatto offende gli interessi finanziari dell’Unione europea e il danno o il profitto sono superiori a euro 100.000.
2. Quando la somma indebitamente percepita è pari o inferiore a euro 3.999,96 si applica soltanto la sanzione amministrativa del pagamento di una somma di denaro da euro 5.164 a euro 25.822. Tale sanzione non può comunque superare il triplo del beneficio conseguito ↩︎ - Art. 640 bis c.p. ante modifica:
Truffa aggravata per il conseguimento di erogazioni pubbliche
La pena è della reclusione da due a sette anni e si procede d’ufficio se il fatto di cui all’art. 640 riguarda contributi, finanziamenti, mutui agevolati ovvero altre erogazioni dello stesso tipo, comunque denominate, concessi o erogati da parte dello Stato, di altri enti pubblici o delle Comunità europee.
L’attuale testo:
Truffa aggravata per il conseguimento di erogazioni pubbliche
La pena è della reclusione da due a sette anni e si procede d’ufficio se il fatto di cui all’articolo 640 riguarda contributi, sovvenzioni, finanziamenti, mutui agevolati ovvero altre erogazioni dello stesso tipo, comunque denominate, concessi o erogati da parte dello Stato, di altri enti pubblici o delle Comunità europee. ↩︎ - Art. 481 c.p.: Chiunque, nell’esercizio di una professione sanitaria o forense, o di un altro servizio di pubblica necessità, attesta falsamente, in un certificato, fatti dei quali l’atto è destinato a provare la verità, è punito con la reclusione fino a un anno o con la multa da euro 51 a euro 516.
Tali pene si applicano congiuntamente se il fatto è commesso a scopo di lucro. ↩︎
