

di Manlio d’Agostino Panebianco
Introduzione
La materia della prevenzione e contrasto al riciclaggio, autoriciclaggio e finanziamento del terrorismo è una tra le più dinamiche e mutevoli, proprio forse in ragione alla sua diretta sensibilità e proporzionalità alle evoluzioni dei fenomeni economico-criminali.
Già con l’introduzione della IV Direttiva Europea in materia Antiriciclaggio veniva rafforzato il presidio correlato alla individuazione del “titolare effettivo”, attraverso l’implementazione di uno strumento a duplice valenza (nazionale ed internazionale): il “Registro dei titolari effettivi”.
In estrema sintesi, il “Registro” è quel database centralizzato, a cui – da un lato – bisogna comunicare i dati e le informazioni relative alle persone fisiche (qualificabili come “titolare effettivi” sulla base degli elementi infra descritti); e, dall’altro, i destinatari della normativa antiriciclaggio devono accedervi per la consultazione e la verifica dei dati ed informazioni raccolti dal cliente.
La citata Direttiva UE individua due diverse fasi e tempi di attuazione: una prima, di natura geografica, ossia correlata alla istituzione in ogni singolo Paese membro; ed una seconda, successiva, con la creazione di una rete di collegamento e di interscambio tra quelli nazionali, al fine di consentire ai soggetti destinatari di poter più agevolmente adempiere, anche in caso di “clientela” con altra cittadinanza e/o censite in altro Stato membro.
Se in Italia, inizialmente, fu tempestiva la scelta del Legislatore di non creare un nuovo strumento, bensì di integrarlo al Registro delle imprese del sistema delle Camere di Commercio, è altrettanto vero che, la parte attuativa è risultata molto più lenta del previsto, vedendo la sua nascita solo nella primavera 2022 (si fa riferimento al Decreto del Ministero dell’Economia e delle Finanze del 11 marzo 2022, n. 55, pubblicato in Gazzetta Ufficiale del 25 maggio 2022), dopo un lungo ed articolato percorso.
Al contrario, l’istituzione del B.R.I.S. (Business Registers Interconnection System), ossia il sistema di interconnessione tra i Registri nazionali dei titolari effettivi, è addirittura avvenuta nel marzo 20211.
L’importanza del “titolare effettivo”
È necessario, pertanto, evidenziare ancora una volta, come in seno agli obblighi in materia antiriciclaggio, quello di Adeguata Verifica della Clientela, risulta essere il principale e quello centrale: infatti, tutti gli altri adempimenti previsti dalla vigente normativa sono, direttamente o indirettamente, conseguenti e correlati alle informazioni raccolte in assolvimento del primo.
È opportuno ricordare che, in effetti, l’Adeguata Verifica della Clientela non è un singolo obbligo, bensì è la composizione modulare di diversi, che vanno graduati (in termini di approfondimento quali-quantitativo) in ragione della correlata esposizione al rischio (in ossequio all’obbligo di approccio basato sul rischio): tra questi, uno dei più significativi è l’individuazione del “titolare effettivo”.
Secondo l’articolo 1 co.2 lettera pp) del Decreto Legislativo 21 novembre 2007, n. 231, aggiornato a seguito delle modifiche introdotte dal Decreto Legislativo 25 maggio 2017, n. 902, per titolare effettivo si intende “la persona fisica o le persone fisiche, diverse dal cliente, nell’interesse della quale o delle quali, in ultima istanza, il rapporto continuativo è istaurato, la prestazione professionale è resa o l’operazione è eseguita”.
Per completezza del quadro, si evidenzia che la normativa secondaria emanata dalla Banca d’Italia ha ulteriormente declinato3 tale definizione, individuando «due differenti casistiche di titolare effettivo: a) la prima (cosiddetto titolare effettivo sub 1) riguarda la persona fisica o le persone fisiche per conto delle quali il cliente instaura un rapporto continuativo o realizza un’operazione; b) la seconda (chiamata titolare effettivo sub 2) riguarda la persona fisica o le persone fisiche cui, in ultima istanza, è attribuibile la proprietà diretta o indiretta dell’entità oppure il relativo controllo o che ne risultano beneficiari, nel caso il cui il cliente e/o il soggetto per conto del quale il cliente instaura un rapporto continuativo (ovvero realizza un’operazione) siano entità diverse da una persona fisica»4.
L’articolo 18 del Decreto Legislativo 21 novembre 2007, n. 2315 (nel seguito, anche richiamato come “Decreto Antiriciclaggio”) prevede che i soggetti obbligati debbano procedere ad effettuare l’identificazione del titolare effettivo e la verifica della sua identità attraverso l’adozione di misure proporzionate al rischio ivi comprese, con specifico riferimento alla titolarità effettiva di persone giuridiche, trust e altri istituti e soggetti giuridici affini, le misure che consentano di ricostruire, con ragionevole attendibilità, l’assetto proprietario e di controllo del cliente.
In tal senso, sembra quanto mai opportuno sottolineare come – probabilmente in questa casistica – vi sia un utilizzo lato sensu del termine “identificazione”: infatti, sarebbe più opportuno utilizzare il verbo individuazione, considerando che (sia la normativa primaria, che quella secondaria) espressamente prevedono la possibilità di procedere anche senza la presenza fisica dei titolari effettivi, sulla base dei dati e documenti forniti dal cliente e/o dal suo esecutore, anche facendo riferimento a fonti affidabili ed oggettive.
Questo, in pratica, si traduce nell’obbligo per il destinatario del Decreto Antiriciclaggio (ad esempio, il professionista economico legale) di richiedere al cliente tutte le informazioni previste e necessarie per l’individuazione della persona fisica (una o più) qualificabile come titolare effettivo, nella forma di una dichiarazione, sotto la responsabilità dello stesso. Infatti, ai sensi dell’articolo 22 del Decreto Antiriciclaggio, il cliente (ovvero il suo esecutore autorizzato, e munito di adeguati poteri) ha l’onere e l’obbligo di fornire “per iscritto, sotto la propria responsabilità, tutte le informazioni necessarie e aggiornate per consentire ai soggetti obbligati di adempiere agli obblighi di adeguata verifica”.
I criteri per la determinazione del titolare effettivo
La modalità di individuazione del titolare effettivo, in un cliente diverso da persona fisica6, dipende innanzitutto dalla natura giuridica dello stesso: come criterio generale, ne è sempre presente almeno uno, e coincide con la persona fisica (ovvero, nel caso siano più di uno, tutte le persone fisiche) cui, in ultima istanza, è attribuibile la proprietà diretta o indiretta dell’ente7, ovvero il relativo controllo.
Deve essere inoltre ricordato che, ciascuno soggetto privato diverso da persona fisica (ossia, società, fondazione, trust, etc.)deveconservare tutte quelle informazioni – adeguate, accurate e aggiornate – sulla propria titolarità effettiva (nonché tenendo altresì traccia delle verifiche effettuate ai fini dell’individuazione degli stessi), per un periodo non inferiore a cinque anni, con la finalità di poterle tempestivamente fornire ai soggetti obbligati alle disposizioni antiriciclaggio, in occasione degli adempimenti strumentali all’Adeguata Verifica della Clientela.
Per comodità, si riportano in sintesi, nella tabella di seguito, i diversi criteri e requisiti da applicare, suddivisi per tipologia di soggetto, con alcune note ed indicazioni operative.
| Imprese dotate di personalità giuridica8 | Proprietà diretta, attraverso la titolarità di una partecipazione superiore al 25 per cento del capitale del cliente, detenuta da una persona fisica |
| Proprietà indiretta, attraverso la titolarità di una percentuale di partecipazioni superiore al 25 per cento del capitale del cliente, posseduto per il tramite di società controllate, società fiduciarie o per interposta persona. | |
| Controllo esercitato attraverso: a) la maggioranza dei voti esercitabili in assemblea ordinaria; b) una quantità di voti sufficienti per esercitare un’influenza dominante in assemblea ordinaria; c) l’esistenza di particolari vincoli contrattuali che consentano di esercitare un’influenza dominante. | |
| Caso residuale – Qualora l’applicazione dei criteri precedenti non consenta di individuare univocamente uno o più titolari effettivi, il titolare effettivo coincide con la persona fisica o le persone fisiche titolari di poteri di amministrazione o direzione della società. | |
| Si evidenzia come le citateinformazioni, sono acquisite, per il tramite degli amministratori dei clienti, i quali hanno l’obbligo di raccoglierle sulla base di quanto risultante dalle scritture contabili e dai bilanci, dal libro dei soci, dalle comunicazioni relative all’assetto proprietario o al controllo dell’ente, cui l’impresa è tenuta secondo le disposizioni vigenti nonché dalle comunicazioni ricevute dai soci e da ogni altro dato a loro disposizione. Nel caso in cui, le informazioni inerenti alla titolarità effettiva non siano complete o sufficientemente esaustive, è onere degli amministratori rivolgere ai soci espressamente una richiesta di ulteriori dati e/o di approfondimenti9. | |
| Persone giuridiche private10 | a) i fondatori, ove in vita; b) i beneficiari, quando individuati o facilmente individuabili; c) i titolari di funzioni di direzione e amministrazione. |
| In tale casistica, le informazioni sono acquisite per il tramite del fondatore (qualora sia in vita) ovvero dai soggetti cui è attribuita la rappresentanza e l’amministrazione dell’ente, sulla base di quanto risultante dallo statuto, dall’atto costitutivo, dalle scritture contabili e da ogni altra comunicazione o dato a loro disposizione. | |
| Trust e Fiduciarie | Le informazioni sulla titolarità effettiva del trust, sono relative all’identità del fondatore, del fiduciario o dei fiduciari, del guardiano ovvero di altra persona per conto del fiduciario, ove esistenti, dei beneficiari o classe di beneficiari e delle altre persone fisiche che esercitano il controllo sul trust e di qualunque altra persona fisica che esercita, in ultima istanza, il controllo sui beni conferiti nel trust attraverso la proprietà diretta o indiretta o attraverso altri mezzi. |
Gli obblighi in capo ai clienti dei destinatari della normativa antiriciclaggio
Al fine di meglio declinare le modalità di assolvimento, è necessario ed opportuno sottolineare ulteriormente, come il Decreto Antiriciclaggio all’articolo 22 preveda degli specifici “obblighi del cliente” che si sostanziano, in primis, nel fornire tutte le informazioni necessarie e aggiornate per consentire ai soggetti obbligati di effettuare l’Adeguata Verifica della Clientela, e dunque anche l’individuazione del titolare effettivo.
Inoltre, il medesimo articolo, richiede agli stessi di conservare per un periodo non inferiore a cinque anni, tutte quelle informazioni adeguate, accurate e aggiornate sulla “propria” titolarità effettiva, proprio per rendere tempestiva la fase di trasmissione ai soggetti obbligati, in occasione degli adempimenti strumentali all’Adeguata Verifica della Clientela.
In effetti, ai due precedenti, si aggiunge un terzo obbligo11 di comunicazione12 alla sezione speciale del Registro delle imprese, delle informazioni complete ed aggiornate dei titolari effettivi di persone giuridiche e trust.
La comunicazione dei dati dei titolari effettivi al Registro Nazionale dei Titolari effettivi
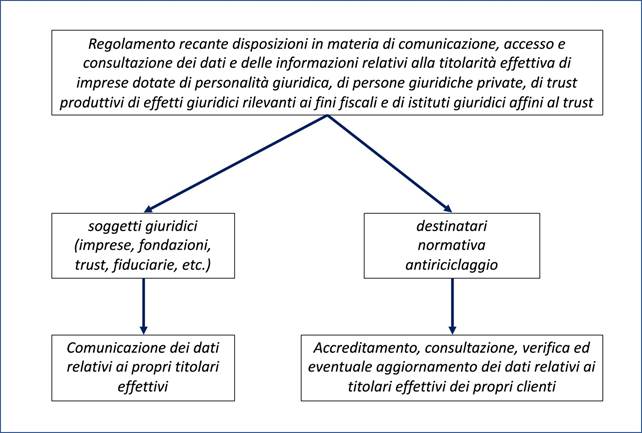
È opportuno premettere come l’obbligo di comunicazione dei propri titolari effettivi sia in capo a tutti i soggetti giuridici (imprese, fondazioni, trust, fiduciarie, etc.) che, de facto13, sono clienti dei destinatari della normativa antiriciclaggio.
Pertanto, è particolarmente rilevante che con la pubblicazione in Gazzetta Ufficiale del 25 maggio 2022, Serie Generale n. 121 del Decreto del Ministero dell’Economia e delle Finanze del 11 marzo 2022, n. 55, sia stato emanato il “Regolamento recante disposizioni in materia di comunicazione, accesso e consultazione dei dati e delle informazioni relativi alla titolarità effettiva di imprese dotate di personalità giuridica, di persone giuridiche private, di trust produttivi di effetti giuridici rilevanti ai fini fiscali e di istituti giuridici affini al trust”, che vede due diverse categorie di soggetti destinatari.
Infatti, il Regolamento, inter alia, contiene le disposizioni inerenti la comunicazione alla sezione speciale del registro delle imprese, dei dati e delle informazioni relativi alla titolarità effettiva di imprese dotate di personalità giuridica, di persone giuridiche private, di trust produttivi di effetti giuridici rilevanti a fini fiscali e istituti giuridici affini al trust; nonché, anche i criteri e le modalità di accesso da parte delle Autorità, dei soggetti obbligati, del pubblico e di qualunque persona fisica o giuridica, ivi compresa quella portatrice di interessi diffusi.
Nello specifico, ai sensi dell’articolo 3 del Regolamento, vengono definite le modalità ed i termini della comunicazione14, variazione e conferma dei dati e delle informazioni sulla titolarità effettiva, che prevede che gli amministratori delle imprese dotate di personalità giuridica15 comunichino all’ufficio del registro delle imprese della Camera di commercio territorialmente competente i dati e le informazioni (richiesti e previsti ai sensi dagli articoli dal 18 al 22 del Decreto Antiriciclaggio) tanto per la prima iscrizione, quanto per comunicare (entro trenta giorni) le eventuali variazioni e/o aggiornamenti.
In generale, viene istituito un obbligo annuale di conferma dei dati ed informazioni in precedenza trasmesse, entro dodici mesi (a) dalla data della prima comunicazione ovvero (b) dall’ultima comunicazione della loro variazione o dall’ultima conferma. Questo obbligo, per le imprese dotate di personalità giuridica, può anche essere assolto in occasione del deposito annuale del bilancio.
Il contenuto della prima comunicazione, ovvero dei successivi aggiornamenti, riguarda i dati identificativi e la cittadinanza di tutte le persone fisiche (una o più), che sono individuabili secondo i criteri soprariportati come titolari effettivi. Inoltre, deve essere altresì indicata la casistica di: proprietà diretta o indiretta (nel qual caso, va indicata l’entità della partecipazione al capitale); di controllo (indicando le modalità di esercizio del controllo) o del caso residuale (riportando i poteri di rappresentanza legale, amministrazione o direzione).
Ai precedenti, per le persone giuridiche private, deve essere altresì indicato il codice fiscale e, qualora vi siano eventuali successive variazioni, anche la nuova denominazione, la sede legale e, ove diversa da quella legale, la sede amministrativa dell’ente, l’indirizzo di posta elettronica certificata.
Nel caso di trust e agli istituti giuridici affini, bisognerà altresì integrare il set informativo con il codice fiscale, e, anche nel caso di eventuali successive variazioni, la denominazione del trust o dell’istituto giuridico affine; la data, il luogo e gli estremi dell’atto di costituzione del trust o dell’istituto giuridico; l’eventuale indicazione delle circostanze eccezionali, ai fini dell’esclusione dell’accesso alle informazioni sulla titolarità effettiva16; nonché l’indicazione di un indirizzo di posta elettronica per ricevere le comunicazioni di cui all’articolo 7, comma 3, nella qualità di controinteressato.
La modalità di individuazione del titolare effettivo da parte dei soggetti destinatari della normativa antiriciclaggio
D’altro canto, i soggetti destinatari della vigente normativa antiriciclaggio sono chiamati a due distinti step in assolvimento dello specifico obbligo in seno alla Adeguata Verifica della Clientela.
In primis, richiede ai soggetti destinatari di procedere alla individuazione del titolare effettivo dei propri clienti, richiedendo a questi ultimi le informazioni necessarie.
In secondo luogo, successivamente di verificare le informazioni raccolte attraverso fonti autorevoli e indipendenti.
Nel caso specifico, si fa riferimento ad una attività di riscontro e controllo, che può essere effettuata proprio grazie all’istituendo “registro dei titolari effettivi”. In tal senso, si evidenzia che, qualora il destinatario della vigente normativa antiriciclaggio dovesse riscontrare eventuali difformità – tra le informazioni sulla titolarità effettiva ottenute direttamente dal cliente e quelle registrate nel sistema – è tenuto ad effettuare una tempestiva segnalazione per la verifica delle stesse.
Accreditamento ed accesso da parte dei soggetti destinatari dell’antiriciclaggio
L’adozione del Regolamento, fa espresso riferimento al citato secondo step degli adempimenti in capo ai destinatari della vigente normativa antiriciclaggio17, i quali devono procedere ad un preventivo accreditamento, al fine di poter accedere (dietro pagamento dei diritti di segreteria) alla sezione autonoma e alla sezione speciale del registro delle imprese, e quindi poter consultare e confrontare i dati e le informazioni sulla titolarità effettiva, precedentemente comunicati dagli interessati.
Detta richiesta di accreditamento – che avviene in forma di autodichiarazione ai sensi degli articoli 46 e 47 del TUDA – è presentata in modalità telematica alla Camera di commercio territorialmente competente, seguendo le indicazioni operative impartite, fornendo una serie di informazioni18 che sono utili e necessarie per poter comprendere se l’istante abbia o meno diritto di accesso, nonché indicando gli eventuali delegati all’accesso, incardinati nella propria organizzazione.
A seguito della istanza di accreditamento, la Camera di commercio effettua i necessari controlli di merito circa le autodichiarazioni rilasciate, anche confrontandosi con le autorità di vigilanza di settore, gli organismi di autoregolamentazione nonché le amministrazioni e organismi interessati forniscono; quindi, all’esito positivo degli stessi, il sistema provvede a comunicare (si faccia attenzione, a mezzo PEC) l’avvenuta autorizzazione per due anni, decorrenti dalla data del primo accreditamento o da quella del rinnovo espresso dello stesso.
A margine, è utile ricordare.
Per completare il quadro, sembra opportuno evidenziare altri due aspetti.
In primis, il gestore – attraverso il sistema informatico – fornisce il riscontro a: a) la richiesta di accreditamento; b) la comunicazione con posta elettronica certificata dell’avvenuto accreditamento e le comunicazioni di conferma, modifica e cessazione dello status; c) l’indicazione dei soggetti delegati; d) le segnalazioni di difformità.
Inoltre, il gestore rende disponibili specifiche funzionalità per consentire ai soggetti obbligati accreditati l’accesso tramite strutture tecniche informatiche indicate da loro stessi per il collegamento con il sistema informatico del gestore, ferma restando la responsabilità del soggetto obbligato circa il rispetto della finalità della consultazione, anche individuando apposite misure tecniche e di sicurezza nell’ambito del disciplinare19.
Quindi, ai sensi dell’articolo 21 del Decreto Antiriciclaggio, si ricorda che l’accesso alla sezione è, altresì, consentito, in ragione e conformemente alle diverse attribuzioni e competenze istituzionali: al Ministero dell’economia e delle finanze, alle Autorità di vigilanza di settore, all’Unità di informazione finanziaria per l’Italia, all’autorità giudiziaria, alle autorità preposte al contrasto dell’evasione fiscale, alla Direzione investigativa antimafia, alla Guardia di finanza che opera nei casi previsti dal Decreto Antiriciclaggio20.
- Per approfondimenti in merito, si veda dello stesso autore, Le novità sui “Titolari Effettivi”: l’attivazione del Registro nazionale ed il B.R.I.S., in Rivista Compliance 2022, n. 1. ↩︎
- In attuazione della direttiva (UE) 2015/849 relativa alla prevenzione dell’uso del sistema finanziario a scopo di riciclaggio dei proventi di attività criminose e di finanziamento del terrorismo e recante modifica delle direttive 2005/60/CE e 2006/70/CE e attuazione del regolamento (UE) n. 2015/847 riguardante i dati informativi che accompagnano i trasferimenti di fondi e che abroga il regolamento (CE) n. 1781/2006. ↩︎
- Per completezza del quadro, si rinvia al Provvedimento di Banca d’Italia in materia di adeguata verifica del 30 luglio 2019. ↩︎
- M. d’Agostino Panebianco, Antiriciclaggio, Bancaria Editrice, 2022, p.140 ↩︎
- aggiornato ed integrato dal Decreto Legislativo 25 maggio 2017, n. 90. ↩︎
- Ai sensi dell’articolo 20 del Decreto Antiriciclaggio. ↩︎
- In tal senso, si richiama la definizione di Ente, quale soggetto giuridico, come ad esempio richiamato nel Decreto Legislativo 08/06/2001, n. 231. ↩︎
- Tenute all’iscrizione nel Registro delle imprese di cui all’articolo 2188 del codice civile. ↩︎
- Sembra opportuno ricordare come l’inerzia o il rifiuto ingiustificati del socio nel fornire agli amministratori le informazioni da questi ritenute necessarie per l’individuazione del titolare effettivo ovvero l’indicazione di informazioni palesemente fraudolente rendono inesercitabile il relativo diritto di voto e comportano l’impugnabilità, a norma dell’articolo 2377 del codice civile, delle deliberazioni eventualmente assunte con il suo voto determinante. ↩︎
- di cui al decreto del Presidente della Repubblica 10 febbraio 2000, n. 361 ↩︎
- che per anni è stato “sospeso”, in assenza dei decreti attuativi (finalmente pubblicati in Gazzetta Ufficiale lo scorso 25 maggio). ↩︎
- Rubricato all’articolo 21 del Decreto Antiriciclaggio. ↩︎
- Ovvero, esemplificando. ↩︎
- La comunicazione viene resa in forma di dichiarazione – ai sensi dell’articolo 48 del Testo unico delle disposizioni legislative e regolamentari in materia di documentazione amministrativa, di cui al decreto del Presidente della Repubblica 28 dicembre 2000, n. 445 (TUDA) – con la responsabilità e consapevolezza in ordine alle sanzioni previste dalla legislazione penale e dalle leggi speciali in materia di falsità degli atti e delle dichiarazioni rese. ↩︎
- Ovvero negli altri casi in precedenza descritti, quali ad esempio, il fondatore, ove in vita, oppure i soggetti cui è attribuita la rappresentanza e l’amministrazione delle persone giuridiche private; od ancora, il fiduciario di trust o di istituti giuridici affini. ↩︎
- ai sensi dell’articolo 21, comma 2, lettera f) , secondo periodo, e comma 4, lettera d-bis ), terzo periodo, del Decreto Antiriciclaggio. ↩︎
- ossia, appartenenti alle 3 macrocategorie: Intermediari bancari, finanziari ed assicurativi; professionisti economico-legali; ed altri soggetti rubricati all’articolo 3 del decreto antiriciclaggio ↩︎
- A titolo esemplificativo sono: a) l’appartenenza del richiedente ad una o più delle categorie tra quelle previste dall’articolo 3 del decreto antiriciclaggio; b) i propri dati identificativi, compreso l’indirizzo di posta elettronica certificata, e quelli del rappresentante legale nel caso di persona giuridica; c) l’indicazione dell’autorità di vigilanza competente di cui all’articolo 1, comma 2, lettera c) del decreto antiriciclaggio o dell’organismo di autoregolamentazione di cui all’articolo 1, comma 2, lettera aa) del medesimo decreto e, se del caso, delle amministrazioni e degli organismi interessati di cui all’articolo 1, comma 2, lettera a), del decreto antiriciclaggio; d) la finalità dell’utilizzo dei dati e delle informazioni sulla titolarità effettiva a supporto degli adempimenti di Adeguata Verifica della Clientela. ↩︎
- previsto dall’articolo 11, comma 3. ↩︎
- attraverso il Nucleo Speciale Polizia Valutaria senza alcuna restrizione. ↩︎
