

di Alessandro De Carlo e Roberto Giordani
Introduzione
Il presente lavoro trova ispirazione da una esperienza professionale realizzata a favore di un istituto del territorio; qui se ne mantiene l’anonimato e, per praticità, lo si denomina Alfa.
Alfa è una realtà che opera da alcuni decenni nel settore dei servizi educativi, culturali e della ricerca. Si avvale di una struttura articolata su più sedi e la sua area di influenza è estesa a livello internazionale. Conta oltre 200 addetti di cui la metà è rappresentata da lavoratori in rapporto di lavoro subordinato; i rimanenti sono addetti che operano a vario titolo in regime di collaborazione sistematica.
Alfa è una organizzazione a connotazione manageriale con socio unico. L’organo amministrativo è rappresentato da un consiglio di amministrazione costituito da una pluralità di componenti portatori di competenze differenziate. I componenti del consiglio di amministrazione non svolgono attività operativa, bensì partecipano a riunioni periodiche per monitorare i risultati della gestione, deliberare sulle operazioni non delegate e per definire o riqualificare gli indirizzi di gestione a cui si deve attenere il management nello svolgimento delle attività ordinarie. Inoltre, il consiglio di amministrazione definisce linee strategiche di intervento sul piano della comunicazione e dello sviluppo in sintonia con la mission sociale.
La funzione sottostante è rappresentata dalla direzione tecnico-scientifica ed organizzativa; il ruolo è coperto da alcuni manager che dialogano trasversalmente e verticalmente, per costituire fulcro di informazione e di guida per tutti i responsabili delle varie funzioni, al fine di prestare i servizi caratteristici in modalità ottimale e funzionale alla migliore soddisfazione del cliente. II loro compito consiste nella programmazione ed attuazione delle decisioni del consiglio di amministrazione, oltre alla rendicontazione a quest’ultimo dei risultati delle attività.
Sono presenti varie funzioni di staff e di linea; come detto, queste sono coordinate dalla direzione tecnico-scientifica ed organizzativa e sono preposte a ruoli definiti e strutturati. I responsabili ed i vari collaboratori, quasi tutti qualificati e specializzati, sanno interpretare il proprio ruolo in modo attivo, collaborativo e altresì in sintonia alle dinamiche del settore di appartenenza. I processi sono incardinati su prassi ricavate dalla pratica quotidiana, trasmessa per affiancamento e corroborata da buon senso, coinvolgimento e passione. Oltre alla prassi, Alfa dispone di vari strumenti organizzativi che formalizzano compiti, responsabilità e modalità operative ovvero supportano i processi.
La struttura di governance è completata da un organo di controllo e da una funzione di revisione.
Il modello di organizzazione, gestione e controllo
Si ricorda sinteticamente che il D.Lgs. n. 231/2001 reca la “Disciplina della responsabilità amministrativa delle persone giuridiche, delle società e delle associazioni anche prive di personalità giuridica” e prevede la responsabilità amministrativa degli enti per i reati commessi nel loro interesse o vantaggio da persone legate all’ente da specifici rapporti (contratto di lavoro, carica sociale, incarico professionale, collaborazioni e simili). Il D.Lgs. n. 231/2001 (il “Decreto”) non stabilisce l’obbligo per gli enti di dotarsi del modello di organizzazione, gestione e controllo. Tuttavia, l’art. 61, comma 1 del Decreto prevede che un qualsiasi ente, al fine di tutelarsi dalla responsabilità amministrativa e relative sanzioni in caso di commissione di uno o più dei reati presupposto di cui al catalogo previsto dal Decreto (vedasi articoli da 24 a 25-sexiesdecies), deve:
- introdurre un modello di organizzazione, gestione e controllo;
- nominare un organismo di vigilanza con il compito di vigilare sul funzionamento e l’osservanza del predetto modello.
Conseguentemente, prevede il Decreto, non è prevista responsabilità dell’ente se la persona, responsabile o collaboratore dell’ente, che ha commesso un reato di cui al catalogo previsto dal Decreto, ha agito eludendo fraudolentemente il modello adottato dall’ente.
Il modello previsto dal Decreto deve rispondere a specifiche esigenze stabilite dall’art. 6, comma 2 e prevedere un sistema di flussi di informazioni da e per l’organismo di vigilanza come stabilito dall’art. 6, comma 2-bis.
Si sottolinea nuovamente che il Decreto non prevede alcun obbligo di adozione del modello di organizzazione, gestione e controllo. E non sono previste sanzioni per l’ente che non avesse da adottarlo. Tuttavia, in caso di mancata adozione del modello, sussiste il rischio di responsabilità amministrativa dell’ente (con le relative sanzioni o interdizioni) nel caso di commissione di un reato presupposto realizzato da amministratori, dipendenti e collaboratori nell’interesse e a vantaggio dell’ente. Per tale effetto, le organizzazioni (società, associazioni, istituzioni, ecc.) sempre più diffusamente adottano il Modello 231 previsto dal Decreto, con il fine di tutelarsi dalla responsabilità amministrativa e, altresì, con lo scopo di migliorare il proprio sistema organizzativo.
Il Covid-19 e lo stato di emergenza
A febbraio 2020 si manifestano in Italia i primi casi di coronavirus; vengono identificati alcuni focolai e in poco tempo inizia un’ondata di contagi. Il 9 marzo 2020 il presidente del Consiglio dei ministri Giuseppe Conte annuncia l’emanazione del DPCM che dispone restrizioni per l’intero paese, dichiarandolo in lockdown a partire dall’11 marzo successivo. L’11 marzo 2020 l’OMS dichiara lo stato di pandemia.
Alfa si riorganizza attuando immediatamente misure di contenimento della diffusione del contagio da Covid-19, disponendo tra le altre misure, l’attivazione delle prime esperienze di lavoro agile (c.d. smart working); dando avvio ad un periodo di riduzione complessiva delle attività caratteristiche; avviando uno stato di estesa “inattività” di cui era estremamente difficoltoso prevedere la durata. Si registra che la pandemia ha influenzato il risultato di esercizio 2020 cosicché il giro d’affari di Alfa ha segnato una riduzione di 3/4 dei ricavi delle vendite e delle prestazioni rispetto all’esercizio precedente. L’esercizio 2021 ha continuato a presentare attività ridotta, in continuità con le minori prestazioni del 2020.
L’approccio al Modello 231
Anche Alfa era sprovvista del modello di organizzazione, gestione e controllo ex D.Lgs. n. 231/2001 (Modello 231). In verità, i vari responsabili avevano valutato l’utilità che il Modello 231 avrebbe potuto assumere come elemento di efficientamento della gestione, oltre a tutelare Alfa dalla responsabilità amministrativa prevista dal D.Lgs. n. 231/2001.
Ancora prima della dichiarazione dello stato di emergenza determinato dal Covid-19, il Presidente del consiglio di amministrazione aveva preso in considerazione il progetto di implementare un modello di organizzazione, gestione e controllo allineato a quanto prevede il D.Lgs. n. 231/2001. Tale strumento era visto come leva di miglioramento complessivo del funzionamento di Alfa. Il presidente si era pertanto confrontato con professionisti e collaboratori di Alfa e, out of record, con gli altri componenti del consiglio di amministrazione e dell’organo di controllo, per approfondimenti sul punto, con la finalità di maturare un convincimento sempre più forte e condiviso sui benefici che tale strumento avrebbe potuto addurre ad Alfa.
I vari interlocutori interni avevano prima compreso le motivazioni e poi condiviso l’iniziativa, dichiarandosi favorevoli all’implementazione del modello di organizzazione, gestione e controllo, nella prospettiva dell’accrescimento delle prestazioni, della credibilità e della sostenibilità di Alfa.
La routine della gestione aveva però frenato ogni decisione sul punto.
Si è aperta tuttavia, in occasione dello stato di emergenza, una felice opportunità. Il presidente del consiglio di amministrazione, con lungimiranza e tempismo, ha pensato quindi che fosse giunto il momento di prendere decisioni definitive in favore dell’avvio del progetto di costruzione ed implementazione del modello di organizzazione, gestione e controllo ex D.Lgs. n. 231/2001. Ha pertanto portato l’argomento alla discussione del consiglio di amministrazione per la relativa delibera.
Ad ottobre 2020, in successione alla delibera si è costituito un team dei professionisti incaricati a prestare la consulenza sul progetto: gli autori del presente articolo ne hanno fatto parte.
Il progetto ha avuto inizio seguendo un percorso di attività le cui fasi sono riportate nella tabella “Fasi del progetto 231”: la sequenza delle attività è relativamente analoga a progetti di tale tipo e ne ricalca schemi normali.
Preme qui sottolineare che atipico è stato in momento in cui il progetto ha preso avvio ed ha avuto svolgimento.
Da un lato, la quasi totalità dei lavoratori di Alfa si trovavano sospesi dalle prestazioni con intervento della cassa integrazione, oppure in ferie o ancora in smart working.
Dall’altro lato, i componenti del team di consulenti non avevano mai varcato la soglia degli uffici di Alfa, né avevano precedentemente incontrato di persona dirigenti e responsabili di Alfa con cui avrebbero dovuto interloquire in ragione del progetto.
Tutte le attività pertanto hanno preso avvio attraverso videoconferenze periodicamente organizzate o anche estemporanee; lo strumento ha consentito di mantenere il contatto tra tutti i componenti del team dei consulenti ed i vari responsabili di Alfa, favorendo lo scambio di informazioni sull’organizzazione di Alfa, tipologia di business, esperienze, criticità e suggerimenti; tutti elementi conoscitivi fondamentali per la costruzione del Modello 231. Oltre alle videoconferenze, altri strumenti sono stati massicciamente utilizzati, come il telefono e le e-mail. Aveva pertanto preso avvio una sfida giocata in periodo emergenziale, in una situazione di incertezza generalizzata circa l’evoluzione dello stato di emergenza e potenzialmente condizionata da criticità di comunicazione.
Fasi del progetto
| Fase | Attività |
| 1 Analisi preliminare | 1 – Presentazione delle finalità del Modello 231 2 – Descrizione delle modalità di implementazione del progetto 231 ai responsabili di funzioni aziendali 3 – Interviste preliminari ai responsabili di funzioni aziendali 4 – Analisi e approfondimento della documentazione organizzativa e d’interesse, acquisizione di nuovi documenti 5 – Analisi dell’ambiente aziendale e delle attività 6 – Pre-mappatura dei processi e delle aree potenzialmente a rischio e identificazione dei key officer |
| 2 Control & risk self assessment | 7 – Interviste con i key officer coinvolti nei processi e nelle aree potenzialmente a rischio 8 – Mappatura di dettaglio dei processi e delle aree a rischio e soggetti coinvolti 9 – Identificazione delle categorie di reato rilevanti 10 – Identificazione e valutazione del profilo di rischio |
| 3 Gap analysis & Action plan | 11 – Identificazione delle aree di miglioramento e identificazione delle misure da adottare al fine di adeguare il Sistema di Controllo Interno (SCI) 12 – Analisi SCI proposto e identificazione dei rischi residuali 13 – Discussione e condivisione del report di Risk assessment con Vertice Aziendale e Management |
| 4 Redazione della bozza del Modello 231 | 14 – Redazione della bozza del Modello 231 corredato del Codice Etico e dei protocolli recepiti 15 – Condivisione con i vertici aziendali 16 – Recepimento e ufficializzazione aziendale del Modello, nomina dell’Organismo di Vigilanza (OdV) 17 – Assistenza all’implementazione del Modello 18 – Collaborazione ad attività di informazione/comunicazione sul Modello 231 |
In tale contesto è stato fondamentale il ruolo dei vari attori che hanno partecipato al progetto. Innanzitutto, il presidente ha agito da sponsor attivo del progetto, intervenendo periodicamente in videoconferenza per un confronto sull’andamento dei lavori, per verificare eventuali criticità, per scambiare informazioni e, principalmente, per dare testimonianza dell’interesse per il progetto, manifestando crescente convincimento sui vantaggi che il Modello 231 avrebbe potuto arrecare ad Alfa.
La carica di motivazioni è ricaduta su tutti gli attori che hanno trovato incoraggiamento e stimolo alla ricerca del significato del proprio lavoro. Tutti si sono prodigati in un crescendo di interesse per la scoperta di elementi, dinamiche, criticità e comunque fattori che hanno favorito la realizzazione di un clima aziendale più favorevole al singolo individuo e benefico per l’intera organizzazione. I componenti del team sono stati certamente avvantaggiati dalla riduzione dello stress causato dalla routine quotidiana della normalità. Hanno pertanto scoperto motivazioni che hanno permesso la massima espressione del potenziale individuale. “Tutti si sono guardati dentro”, ha detto il presidente in occasione di una videoconferenza, “e ciascuno è andato oltre se stesso per contribuire a realizzare un sistema resistente indipendentemente dalla singola persona che ne è parte; ritrovando proprio attraverso tale meccanismo il significato pieno di appartenenza al sistema stesso”.
Innovazione organizzativa per la governance
Il progetto ha avuto recente conclusione con l’adozione del Modello 231 e la nomina dell’Organismo di vigilanza di Alfa.
Preme sottolineare, da parte di coloro che scrivono, che il progetto è andato oltre gli scopi strettamente legati alla tutela di Alfa dal rischio di responsabilità amministrativa prevista dal Decreto.
La costruzione del Modello 231 infatti è stata occasione per un ampio riesame degli strumenti organizzativi: i responsabili di Alfa hanno trovato occasione per rivisitare radicalmente l’organizzazione, con interventi in varie direzioni. Hanno contribuito ad individuare i rischi, valutandone gli impatti, nel caso di commissione di illeciti o di realizzazione di comportamenti poco virtuosi. Hanno individuato strumenti di gestione di cui non sempre avevano avuto modo di considerare la presenza e l’importanza. Hanno valutato il miglioramento degli strumenti costituenti il sistema di controllo interno (SCI). Hanno programmato un’attività complessiva di censimento di tutti i presidi trasversali e specifici, la riorganizzazione della documentazione, la formalizzazione delle prassi interne consolidate, la modifica e integrazione della documentazione esistente, anche con interventi di standardizzazione grafica e, infine, la creazione di nuovi strumenti di presidio e controllo.
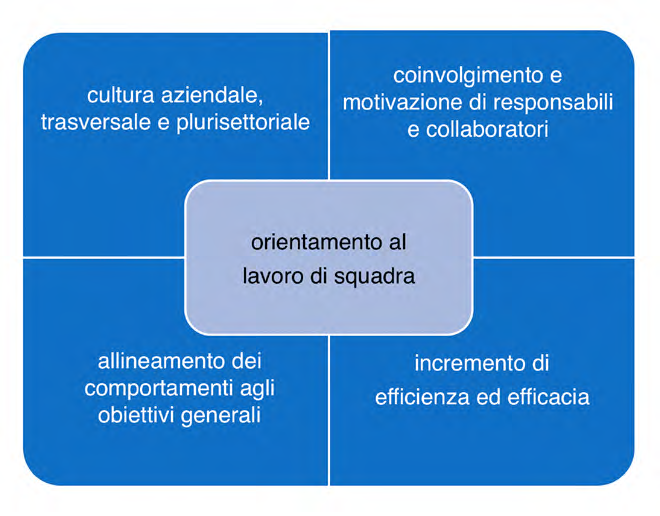
Da ultimo, non meno importante, il progetto ha consentito ai responsabili di Alfa di confrontarsi su un piano non strettamente legato alle operazioni quotidiane, bensì su approfondimenti e rivisitazioni di comportamenti che incidono sui processi aziendali di qualsiasi natura. Hanno formato squadra per favorire il miglioramento dei processi di sviluppo, innovazione e qualità di prodotto/servizio, produttività ed efficientamento, trasparenza, ecc.. Hanno acquisito consapevolezza dei benefici conseguiti individualmente e collettivamente in ambiti diversi; per citarne alcuni, cultura aziendale trasversale e plurisettoriale, coinvolgimento e motivazione dei propri collaboratori, allineamento dei comportamenti agli obiettivi generali, incremento di efficienza ed efficacia.
Da tutto quanto sopra descritto, si può ritenere che anche la governance di Alfa risulterà rafforzata e potrà beneficiare di regole e relazioni, sistemi e meccanismi costantemente aggiornati in relazione agli obiettivi strategici, alle risorse disponibili, ai vincoli interni ed esterni e, più in generale, in funzione di tutti i possibili scenari, anche imprevedibili, in cui Alfa si troverà ad operare.
“Il cantiere è stato aperto”, ha affermato un manager di Alfa e tale dovrà rimanere per far sì che Alfa, attraverso il Modello 231 possa, in sicurezza, integrità e trasparenza, dare continuo impulso alle proprie attività con soddisfazione crescente di tutti gli stakeholder.
- Art. 6. Soggetti in posizione apicale e modelli di organizzazione dell’ente
1. Se il reato è stato commesso dalle persone indicate nell’articolo 5, comma 1, lettera a), l’ente non risponde se prova che:
a) l’organo dirigente ha adottato ed efficacemente attuato, prima della commissione del fatto, modelli di organizzazione e di gestione idonei a prevenire reati della specie di quello verificatosi;
b) il compito di vigilare sul funzionamento e l’osservanza dei modelli di curare il loro aggiornamento è stato affidato a un organismo dell’ente dotato di autonomi poteri di iniziativa e di controllo;
c) le persone hanno commesso il reato eludendo fraudolentemente i modelli di organizzazione e di gestione;
d) non vi è stata omessa o insufficiente vigilanza da parte dell’organismo di cui alla lettera b).
2. In relazione all’estensione dei poteri delegati e al rischio di commissione dei reati, i modelli di cui alla lettera a), del comma 1, devono rispondere alle seguenti esigenze:
a) individuare le attività nel cui ambito possono essere commessi reati;
b) prevedere specifici protocolli diretti a programmare la formazione e l’attuazione delle decisioni dell’ente in relazione ai reati da prevenire;
c) individuare modalità di gestione delle risorse finanziarie idonee ad impedire la commissione dei reati;
d) prevedere obblighi di informazione nei confronti dell’organismo deputato a vigilare sul funzionamento e l’osservanza dei modelli;
e) introdurre un sistema disciplinare idoneo a sanzionare il mancato rispetto delle misure indicate nel modello.
2-bis. I modelli di cui alla lettera a) del comma 1 prevedono:
a) uno o più canali che consentano ai soggetti indicati nell’articolo 5, comma 1, lettere a) e b), di presentare, a tutela dell’integrità dell’ente, segnalazioni circostanziate di condotte illecite, rilevanti ai sensi del presente decreto e fondate su elementi di fatto precisi e concordanti, o di violazioni del modello di organizzazione e gestione dell’ente, di cui siano venuti a conoscenza in ragione delle funzioni svolte; tali canali garantiscono la riservatezza dell’identità del segnalante nelle attività di gestione della segnalazione;
b) almeno un canale alternativo di segnalazione idoneo a garantire, con modalità informatiche, la riservatezza dell’identità del segnalante;
c) il divieto di atti di ritorsione o discriminatori, diretti o indiretti, nei confronti del segnalante per motivi collegati, direttamente o indirettamente, alla segnalazione;
d) nel sistema disciplinare adottato ai sensi del comma 2, lettera e), sanzioni nei confronti di chi viola le misure di tutela del segnalante, nonché di chi effettua con dolo o colpa grave segnalazioni che si rivelano infondate.
2-ter. L’adozione di misure discriminatorie nei confronti dei soggetti che effettuano le segnalazioni di cui al comma 2-bis può essere denunciata all’Ispettorato nazionale del lavoro, per i provvedimenti di propria competenza, oltre che dal segnalante, anche dall’organizzazione sindacale indicata dal medesimo.
2-quater. Il licenziamento ritorsivo o discriminatorio del soggetto segnalante è nullo. Sono altresì nulli il mutamento di mansioni ai sensi dell’articolo 2103 del codice civile, nonché qualsiasi altra misura ritorsiva o discriminatoria adottata nei confronti del segnalante. È onere del datore di lavoro, in caso di controversie legate all’irrogazione di sanzioni disciplinari, o a demansionamenti, licenziamenti, trasferimenti, o sottoposizione del segnalante ad altra misura organizzativa avente effetti negativi, diretti o indiretti, sulle condizioni di lavoro, successivi alla presentazione della segnalazione, dimostrare che tali misure sono fondate su ragioni estranee alla segnalazione stessa.
3. I modelli di organizzazione e di gestione possono essere adottati, garantendo le esigenze di cui al comma 2, sulla base di codici di comportamento redatti dalle associazioni rappresentative degli enti, comunicati al Ministero della giustizia che, di concerto con i Ministeri competenti, può formulare, entro trenta giorni, osservazioni sulla idoneità dei modelli a prevenire i reati.
4. Negli enti di piccole dimensioni i compiti indicati nella lettera b), del comma 1, possono essere svolti direttamente dall’organo dirigente.
4-bis. Nelle società di capitali il collegio sindacale, il consiglio di sorveglianza e il comitato per il controllo della gestione possono svolgere le funzioni dell’organismo di vigilanza di cui al comma 1, lettera b).
5. è comunque disposta la confisca del profitto che l’ente ha tratto dal reato, anche nella forma per equivalente. ↩︎
